




Direkt zum Inhalt

Internationale Krankenversicherung für Tauchlehrer

Standard-Reiseversicherungen schließen berufliche Tätigkeiten aus. Tauchunfallversicherungen decken nur einen Bruchteil der medizinischen Realität ab. Eine echte IPMI ist der einzige sinnvolle Schutz – und auch mit Vorerkrankung gibt es in den meisten Fällen eine Lösung.

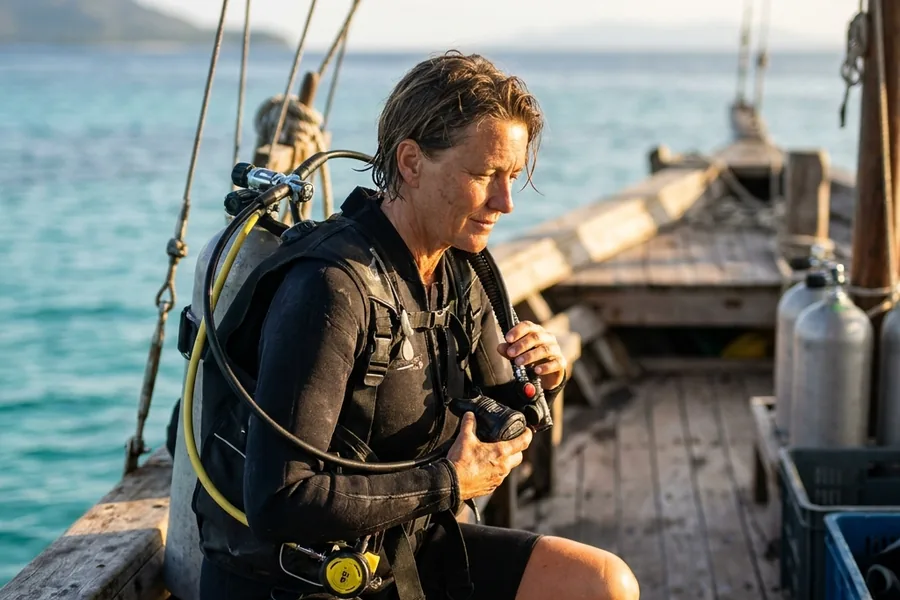
Tauchlehrerin prüft ihre Tauchausrüstung an Bord eines Tauchboots
  • 12 Anbieter IPMI-Vergleich
  • FMU + Mora. beide Wege möglich
  • Anonym Risikovoranfrage
André Disselkamp
Autor & ExperteAndré Disselkamp
Co-Founder & IKV-Spezialist · Insurancy · DVA-zertifiziert
Über den AutorSchließen
Co-Founder Insurancy. Seit 2021 spezialisiert auf internationale Krankenversicherung — von Digital Nomads über Auswanderer bis Ruhestand im Ausland. Vermittelt unabhängig zwischen Genki, BDAE, Cigna, Morgan Price und 8+ weiteren IPMI-Anbietern.
IKV-SpezialistExpat-VersicherungDVA-zertifiziertIHK Vermittler
Auf einen Blick

Das Wichtigste in Kürze

  • Reiseversicherungen schützen deinen Beruf nicht. Fast alle Reisekrankenversicherungen schließen beruflich bedingte Tätigkeiten explizit aus – Unfälle beim Unterrichten sind damit nicht gedeckt.
  • IPMI und Tauchunfallversicherung ergänzen sich. Eine DAN-Versicherung deckt nur tauchspezifische Notfälle. Blinddarmentzündung, Krebs oder psychische Erkrankungen bleiben ohne IPMI unversichert.
  • Vorerkrankung bedeutet kein IPMI-Aus. Über anonyme Risikovoranfrage, FMU oder Moratoriumsverfahren lassen sich auch komplexe Fälle bei einem der 12 Anbieter lösen – mehr dazu unter Vorerkrankungen in der internationalen Krankenversicherung.
  • HIS-Pool-Einträge können dich dauerhaft schädigen. Jede abgelehnte Anfrage wird gespeichert. Die anonyme Voranfrage schützt deine Versicherbarkeit, bevor ein offizieller Antrag gestellt wird.
  • Prämien variieren stark nach Region und Selbstbehalt. Unter 30 Jahren sind 80–150 € monatlich ohne USA-Deckung realistisch. Selbstbehalt und Deckungsregion sind die wichtigsten Kostenschrauben.
Mit KI zusammenfassen
Berufliche Tätigkeit ist in Reisekrankenversicherungen fast immer ausgeschlossen
Wer als Tauchlehrer beim Unterrichten verletzt wird und glaubt, seine Reisekrankenversicherung greife, erlebt im Ernstfall eine böse Überraschung. Beruflich bedingte Tätigkeiten sind im Kleingedruckten nahezu aller Reisepolicen vom Schutz ausgenommen. Zusätzlich sind die meisten Reisekrankenversicherungen auf 12–24 Monate begrenzt – für dauerhaft im Ausland lebende Tauchlehrer keine realistische Lösung.
TAUCHUNFALLVERSICHERUNG VS. IPMI

Tauchunfallversicherung oder Internationale Krankenversicherung?

Beide Absicherungen haben ihren Platz – aber nur die IPMI schützt dich rund um die Uhr vor allen medizinischen Ereignissen.

Tauchunfallversicherung (z. B. DAN)

Spezialist für tauchbedingte Notfälle
  • Abgedeckte EreignisseNur tauchspezifische Unfälle, Druckkammerbehandlungen, Notfalltransporte
  • Allgemeine ErkrankungenBlinddarmentzündung, Knochenbrüche, Krebs, psychische Erkrankungen: nicht abgedeckt
  • LaufzeitJährlich erneuerbar, kein Langzeitschutz für Auswanderer konzipiert
  • Berufliche RisikenBerufliches Tauchen je nach Plan eingeschlossen (PRO-Pläne)
  • DeckungssummeHohe Deckung für Notfalltransporte, aber begrenzt auf tauchrelevante Kosten
  • EmpfehlungUnverzichtbare Ergänzung zur IPMI, aber kein Ersatz
IPMI – Internationale Private Krankenversicherung

Umfassender Langzeitschutz für Tauchlehrer im Ausland
  • Abgedeckte EreignisseAlle medizinischen Ereignisse – tauchbedingt oder nicht, rund um die Uhr
  • Allgemeine ErkrankungenDeckt chronische Leiden, Operationen, Krebs, psychische Erkrankungen vollständig ab
  • LaufzeitLangfristiger Schutz ohne Ablaufdatum – auch für dauerhafte Auswanderer
  • Berufliche RisikenBerufliche Tätigkeiten je nach Anbieter und Tarif einschließbar
  • DeckungssummeMindestens 1 Million Euro, oft unbegrenzt – für schwere Erkrankungen essenziell
  • EmpfehlungUnverzichtbare Basis für jeden Tauchlehrer im Ausland
VORERKRANKUNGEN & ANTRAGSWEG

Mit Vorerkrankung zur IPMI: So geht es wirklich

Die Angst vor Ablehnung ist verständlich – aber oft unbegründet. Diese drei Wege schützen deine Versicherbarkeit und öffnen Türen.

Die anonyme Risikovoranfrage: Schutz vor dem HIS-Pool

Jede Ablehnung landet im HIS-Pool — und macht künftige Anträge schwerer.

Wer auf eigene Faust bei mehreren Anbietern Anträge stellt und dabei Ablehnungen kassiert, schadet sich dauerhaft: Alle abgelehnten Versicherungsanfragen werden im HIS-Pool (Hinweis- und Informationssystem der Versicherungswirtschaft) gespeichert. Andere Versicherer sehen diese Einträge und reagieren noch zurückhaltender.

Die Lösung ist die anonyme Risikovoranfrage: Die medizinischen Details werden ohne Namen und Geburtsdatum bei den relevanten Anbietern eingereicht. Der Versicherer gibt eine unverbindliche Einschätzung zurück – Aufnahme möglich? Zu welchen Konditionen? Erst wenn eine positive Rückmeldung vorliegt, wird der offizielle Antrag gestellt.

Insurancy führt diese anonymen Voranfragen als Standardprozess durch – ein Verfahren, das im Direktvertrieb der meisten Versicherer nicht angeboten wird. So behältst du die volle Kontrolle über deine Versicherbarkeit.

Full Medical Underwriting (FMU): Klarheit durch vollständige Prüfung

Aufwändig, aber fair: FMU schafft Rechtssicherheit für deine gesamte Krankengeschichte.

Beim FMU wird die gesamte Krankengeschichte offengelegt und von der Versicherung geprüft. Das ist aufwändig – dauert je nach Anbieter und Komplexität zwei bis sechs Wochen – bietet aber einen entscheidenden Vorteil: vollständige Rechtssicherheit.

Du weißt nach der Prüfung exakt, was abgedeckt ist und was nicht. Vorerkrankungen können mit einem definierten Ausschluss oder einem Risikozuschlag aufgenommen werden. Für Tauchlehrer mit einer bekannten, stabilen Vorerkrankung – sei es Asthma, Rückenbeschwerden oder eine frühere Herzerkrankung – ist FMU oft die sinnvollste Route, weil sie im Schadensfall keine Überraschungen produziert.

  • Vollständige Offenlegung der Krankengeschichte
  • Klare schriftliche Festlegung von Ausschlüssen und Zuschlägen vor Vertragsabschluss
  • Kein Risiko nachträglicher Leistungsverweigerung wegen verschwiegener Diagnosen
  • Bearbeitungszeit: typisch 2–6 Wochen

Das Moratoriumsverfahren: Option für stabile oder überwundene Erkrankungen

Keine Gesundheitsprüfung — aber Wartezeiten für bestehende Erkrankungen.

Beim Moratoriumsverfahren wird keine Gesundheitsprüfung durchgeführt. Stattdessen gilt: Vorerkrankungen, die in einem definierten Zeitraum vor Vertragsabschluss bestanden haben (typischerweise zwei bis fünf Jahre), sind für einen weiteren Zeitraum nach Abschluss ausgeschlossen.

Wer nach diesem Ausschlusszeitraum – häufig zwei Jahre – keine Behandlung wegen dieser Erkrankung benötigt hat, ist ab diesem Zeitpunkt auch dafür mitversichert. Das Moratorium eignet sich besonders für Tauchlehrer, deren Vorerkrankung seit längerer Zeit stabil ist oder als überwunden gilt.

Genki beispielsweise arbeitet mit dem Moratoriumsverfahren. Für junge, gesunde Tauchlehrer in einer frühen Karrierephase kann das eine kostengünstige Einstiegslösung sein. Für langfristigen, umfassenden Schutz mit aktiven Vorerkrankungen ist FMU in der Regel die stärkere Wahl.

SCHRITT FÜR SCHRITT

So kommst du zur optimalen IPMI als Tauchlehrer

Vom ersten Gespräch bis zur fertigen Police – strukturiert und ohne HIS-Pool-Risiko.

  1. Schritt 1
    Bedarfsanalyse

    Region, Laufzeit, Vorerkrankungen und gewünschte Leistungen (Zahnschutz, Psyche, Heimatlandaufenthalte) klären. Deckungsregion ohne USA spart erheblich.

  2. Schritt 2
    Anonyme Risikovoranfrage

    Medizinische Details werden anonym bei allen relevanten Anbietern eingereicht. Rückmeldung meist innerhalb weniger Tage – ohne HIS-Pool-Eintrag.

  3. Schritt 3
    Anbieter-Vergleich

    Auf Basis der Voranfrage-Ergebnisse werden passende Tarife aller 12 Anbieter im Internationale Krankenversicherung im Vergleich gegenübergestellt – nach Preis, Leistungstiefe und Vorerkrankungs-Handling.

  4. Schritt 4
    Antrag & Police

    Offizieller Antrag beim geeignetsten Anbieter. Begleitung durch FMU-Prozess bis zur Policenausstellung – mit klaren Ausschluss-Definitionen.

IPMI-ANBIETER IM ÜBERBLICK

Die wichtigsten Anbieter für Tauchlehrer im Ausland

Alle Anbieter werden anbieterübergreifend verglichen – Tarif, Vorerkrankungs-Handling und weltweite Gültigkeit entscheiden.

April International
Französischer Spezialist mit flexibler Regionsauswahl – spart Prämie für regional tätige Tauchlehrer.
ZielgruppeSelbstständige Tauchlehrer in Asien/Europa
ab/Monatab ca. 100 €
Details →
BDAE
EXPAT INFINITY: lebenslanger Schutz, weltweite Gültigkeit, berufliche Risiken einschließbar.
ZielgruppeTauchlehrer mit Bedarf an Dauerschutz
ab/Monatab ca. 90 €
Details →
Cigna Global
Breites Partnernetzwerk in allen Tauchregionen, schnelle Schadenregulierung, modulare Tarife.
ZielgruppeMobile Tauchlehrer mit häufigem Standortwechsel
ab/Monatab ca. 120 €
Details →
Foyer Global Health
Luxemburger Premium-Anbieter mit sehr hohen Deckungssummen und differenzierter Risikobeurteilung.
ZielgruppeTauchlehrer mit hohem Absicherungsbedarf
ab/Monatab ca. 150 €
Details →
PassportCard
Direktabrechnung ohne Vorleistung – ideal für Regionen mit schwacher Bankinfrastruktur.
ZielgruppeTauchlehrer in Entwicklungsländern
ab/Monatab ca. 98 €
Details →
Genki
Digitale Lösung mit monatlicher Kündbarkeit – Moratoriumsverfahren, eher für junge Gesunde.
ZielgruppeJunge Tauchlehrer ohne Vorerkrankung
ab/Monatab ca. 79 €
Details →
MAWISTA
Langzeitreise-Spezialist mit wettbewerbsfähigen Prämien für Auswanderer ohne Vorerkrankung.
ZielgruppeTauchlehrer ohne relevante Vorerkrankung
ab/Monatab ca. 55 €
Details →
Allianz Care
Weltmarken-Standard mit starkem USA-Netzwerk, verlässliche Leistungsabwicklung.
ZielgruppeExpats in USA und kostenintensiven Ländern
ab/Monatab ca. 140 €
Details →
Freedom Health
Langzeit-Tarif mit Altersrückstellungen, lebenslang kalkuliert.
ZielgruppeSenioren 55+, dauerhaft im Ausland Lebende
ab/Monatab ca. 210 €
Details →
Morgan Price
Britischer IPMI-Anbieter, hohe stationäre Deckungssummen.
ZielgruppeFamilien, Langzeit-Auslandsaufenthalte
ab/Monatab ca. 145 €
Details →
KOSTEN & STELLSCHRAUBEN

Was deine IPMI-Prämie wirklich bestimmt

Junge Tauchlehrer unter 30 zahlen ohne USA-Deckung oft 80–150 € monatlich. Diese Faktoren bestimmen deinen Beitrag.

  • DeckungsregionUSA und Kanada treiben die Prämie erheblich. Wer dort nicht tätig ist, schließt diese Region aus und spart oft 30–50 % der Prämie – mehr zu den Kosten unter Krankenversicherung in den USA.
  • SelbstbehaltEin jährlicher Selbstbehalt von 500–2.000 € senkt die Prämie spürbar. Für Tauchlehrer mit stabilem Einkommen und Notgroschen sinnvoll.
  • DeckungssummeMindestens 1 Million Euro, besser unbegrenzt. Schwere Erkrankungen oder Unfälle können in manchen Ländern extrem hohe Kosten verursachen.
  • LeistungsumfangZahnschutz, Mutterschaft und psychische Gesundheit sind oft kostenpflichtige Zusatzmodule. Prioritäten vorab definieren spart unnötige Aufpreise.
  • HeimatlandaufenthalteViele Tarife decken Deutschland-Aufenthalte bis 30–90 Tage jährlich ab. Wer regelmäßig zurückkehrt, sollte diese Option beim Vergleich prüfen.
  • EintrittsalterJe früher du einsteigst, desto günstiger die Prämie. Mit zunehmendem Alter steigen die Beiträge – ein früher Abschluss lohnt sich langfristig.
IPMI und Tauchunfallversicherung gemeinsam abschließen
Die optimale Absicherung für Tauchlehrer besteht aus zwei Bausteinen: einer IPMI als tragendem Pfeiler für alle medizinischen Ereignisse und einer Tauchunfallversicherung (z. B. DAN PRO-Plan) als Ergänzung für tauchspezifische Notfälle wie Druckkammerbehandlungen und Notfalltransporte. Beide Policen ergänzen sich ohne Überschneidung – und gemeinsam schließen sie alle relevanten Lücken.
HÄUFIGE FRAGEN

Krankenversicherung für Tauchlehrer: Alle Antworten

Kann ich als Tauchlehrer mit Vorerkrankung überhaupt eine IPMI bekommen?
In den meisten Fällen ja. Entscheidend ist, welche Vorerkrankung vorliegt, wie stabil sie ist und welcher Anbieter die Risikoprüfung durchführt. Über das FMU-Verfahren und die anonyme Risikovoranfrage lassen sich auch komplexe Fälle bei einem der 12 Anbieter lösen. Ein pauschales IPMI-Aus gibt es selten – wer mit einem Berater alle Optionen prüft, findet fast immer einen Weg.
Was genau ist der HIS-Pool und warum ist er so gefährlich?
Der HIS-Pool (Hinweis- und Informationssystem der Versicherungswirtschaft) speichert alle abgelehnten Versicherungsanfragen in Deutschland. Wer auf eigene Faust bei mehreren Anbietern Anträge stellt und mehrfach abgelehnt wird, hinterlässt dort Einträge, die andere Versicherer einsehen und die künftige Anträge erschweren. Die anonyme Risikovoranfrage umgeht dieses Problem: Erst wenn eine positive Rückmeldung vorliegt, wird der offizielle Antrag gestellt.
Reicht eine DAN-Tauchunfallversicherung als alleinige Absicherung im Ausland?
Nein. Eine Tauchunfallversicherung deckt ausschließlich tauchbedingte Unfälle und Notfälle ab – nicht allgemeine Erkrankungen, Operationen, chronische Leiden oder Alltagsunfälle außerhalb des Tauchens. Als Tauchlehrer im Ausland brauchst du eine vollständige IPMI als Basis. Die Tauchunfallversicherung ist eine wertvolle Ergänzung, kein Ersatz.
Wie lange dauert der Antragsprozess, wenn ich eine Vorerkrankung habe?
Das FMU-Verfahren dauert je nach Anbieter und Komplexität der Krankengeschichte zwei bis sechs Wochen. Die anonyme Risikovoranfrage geht deutlich schneller – oft innerhalb weniger Tage. Plane ausreichend Vorlaufzeit ein, bevor du ins Ausland aufbrichst, um ohne Versicherungslücke zu starten.
Kann ich die IPMI auch aus dem Ausland heraus abschließen?
Ja, die meisten IPMI-Anbieter ermöglichen den Abschluss auch aus dem Ausland. Wichtig ist jedoch, den Antrag nicht erst zu stellen, wenn du bereits krank bist – dann greift in der Regel eine Wartezeit oder der Schutz für die bestehende Erkrankung wird ausgeschlossen. Im Idealfall erfolgt der Abschluss vor Abreise oder kurz danach in gesundem Zustand.
Was passiert mit meiner deutschen GKV, wenn ich dauerhaft als Tauchlehrer ins Ausland gehe?
In der Regel endet der GKV-Schutz, sobald kein sozialversicherungspflichtiges Beschäftigungsverhältnis in Deutschland mehr besteht. Tauchlehrer, die als Selbstständige oder Angestellte bei einem ausländischen Tauchzentrum arbeiten, sind damit unversichert – es sei denn, sie schließen aktiv eine IPMI ab. Bilaterale Sozialversicherungsabkommen existieren in den meisten beliebten Tauchregionen (Südostasien, Karibik, Rotes Meer) nicht.
Deckt die IPMI auch Aufenthalte in Deutschland ab?
Das hängt vom gewählten Tarif ab. Viele IPMI-Tarife decken Heimatlandaufenthalte bis zu einer bestimmten Anzahl von Tagen pro Jahr ab – typischerweise 30 bis 90 Tage. Wer regelmäßig nach Deutschland zurückkommt, sollte diesen Aspekt beim Anbietervergleich explizit prüfen und einfordern.
Welcher Anbieter ist für Tauchlehrer generell am besten?
Den einen besten Anbieter gibt es nicht – die optimale Wahl hängt von Deckungsregion, Vorerkrankungen, Budget und gewünschtem Leistungsumfang ab. BDAE EXPAT INFINITY ist in der Tauchlehrer-Community bekannt und stark, aber kein Alleinstellungsmerkmal: Allianz Care, Cigna Global, Foyer oder Morgan Price können je nach Einzelfall die bessere Wahl sein. Ein anbieterübergreifender Vergleich aller 12 Anbieter ist entscheidend.
FAZIT

IPMI ist das Fundament – auch für Tauchlehrer mit Vorerkrankung.

1
Reiseversicherungen und Tauchunfallpolicen reichen für dauerhaft im Ausland lebende Tauchlehrer nicht aus.
2
Anonyme Risikovoranfrage schützt vor HIS-Pool-Einträgen und schafft Klarheit vor dem Antrag.
3
FMU bietet Rechtssicherheit bei Vorerkrankungen, Moratorium eignet sich für stabile oder überwundene Diagnosen.
4
Anbieterübergreifender Vergleich aller 12 IPMI-Anbieter findet die Lösung, die auf eigene Faust oft nicht sichtbar ist.

In 2 Minuten zum passenden Angebot

Deine IPMI als Tauchlehrer – anonym geprüft, persönlich begleitet

Wir vergleichen alle 12 relevanten Anbieter, führen die anonyme Risikovoranfrage durch und begleiten dich vom ersten Gespräch bis zur fertigen Police – ohne Druck und ohne HIS-Pool-Risiko.

Anonym prüfen