
Beihilfeversicherung für Beamte
Als Beamter hast du die Möglichkeit, dich über eine Beihilfeversicherung abzusichern. Eine solche Versicherung deckt einen Teil deiner Gesundheitskosten ab, die im Rahmen der Beihilfevorschriften erstattungsfähig sind. Dabei handelt es sich in der Regel um 50 % bis 80 % der Kosten, je nachdem in welchem Bundesland du tätig bist und welche Beihilfevorschriften gelten.
- 30 % Max. Zuschlag Öffnungsaktion
- 6 Monate Antragsfrist nach Verbeamtung
- 200+ PKV-Tarife am Markt





Inhaltsverzeichnis· 18 Kapitel
- Das Wichtigste in Kürze
- Was ist eine Beihilfeversicherung?
- Was zahlt die Beihilfeversicherung?
- Dein Experte für Beihilfeversicherung
- Welche Leistungen sind nicht beihilfefähig?
- Sind alle Beamten beihilfeberechtigt?
- Kann man auf Beihilfe verzichten?
- Ist die Beihilfeversicherung steuerlich absetzbar?
- Gibt es eine Beihilfeversicherung für Angestellte?
- Ist die Beihilfe eine gesetzliche Krankenkasse?
- Beihilfeversicherung trotz Vorerkrankungen?
- Was kostet eine Beihilfeversicherung?
- Wie funktioniert die Erstattung in der Beihilfeversicherung?
- Welche Versicherungen bieten eine Beihilfeversicherung an?
- Alles rund um Versicherungen für Beamte
- Alles rund um die Private Krankenversicherung
- Kundenstimmen
- Du willst dich von uns zur Beihilfeversicherung beraten lassen? Gerne!
Erfahre jetzt, was eine Beihilfeversicherung ist, welche Leistungen sie bietet und worauf du bei der Wahl achten solltest.
Angebot anfordern Kostenlose BeratungDas Wichtigste in Kürze
- Dein Anspruch auf Beihilfe liegt als Beamter und Beamtenanwärter in der Regel bei 50 %
- Merkmale einer guten PKV sind: Keine Begrenzung auf die Höchstsätze der GOÄ, Freie Arztwahl und Beitragsstabilität
- Bei Vorerkrankungen lässt du dich am besten von einem Experten beraten, um fatale Fehler zu vermeiden
- Der Beihilfeergänzungstarif sorgt für einen lückenlosen Versicherungsschutz
Was ist eine Beihilfeversicherung?
Eine Beihilfeversicherung ist eine private Krankenversicherung, die speziell für Beamte und ihre Angehörigen konzipiert ist. Als Beamter hast du grundsätzlich Anspruch auf Beihilfeleistungen, die einen Teil deiner Gesundheitskosten abdecken.
Die Beihilfeversicherung dient dazu, den Eigenanteil, den du als Beamter bei einer medizinischen Behandlung oder einer anderen Gesundheitsleistung tragen musst, abzusichern. Die Höhe des Eigenanteils hängt von der jeweiligen Beihilfevorschrift ab und kann je nach Bundesland und familiärem Status variieren.
Mit einer Beihilfeversicherung kannst du sicherstellen, dass du im Krankheitsfall bestmöglich abgesichert bist und finanziell nicht belastet wirst. Eine Beihilfeversicherung kann verschiedene Leistungen umfassen, wie zum Beispiel ambulante und stationäre Behandlungen, Zahnbehandlungen, Sehhilfen oder alternative Heilmethoden.
Was zahlt die Beihilfeversicherung?
Als Beamter kannst du von einer speziellen Krankenversicherung profitieren, die dir dabei hilft, einen Teil deiner medizinischen Kosten abzudecken. Die Beihilfeversicherung deckt jedoch nur Kosten ab, die gemäß den Beihilfevorschriften erstattungsfähig sind. Die Höhe des erstattungsfähigen Betrags hängt von den Vorschriften des Bundeslandes ab, in dem du arbeitest, sowie von deinem Familienstand.
Die Beihilfeversicherung wird von privaten Krankenversicherungen angeboten, die sich auf den öffentlichen Dienst spezialisiert haben. Die Leistungen können je nach Tarif und Anbieter variieren. In der Regel werden jedoch Leistungen wie Krankenhausbehandlung, ärztliche Behandlung, Zahnbehandlung und alternative Heilmethoden abgedeckt.
Es ist jedoch wichtig zu beachten, dass die Beihilfeversicherung nicht alle Kosten abdeckt und du als Beamter selbst einen Eigenanteil tragen musst. Die Höhe des Eigenanteils hängt von den geltenden Beihilfevorschriften ab.
Es ist daher ratsam, vor Abschluss einer Beihilfeversicherung die Leistungen und Kosten sorgfältig zu prüfen, um die richtige Versicherung für deine Bedürfnisse auszuwählen und im Fall von Krankheit oder Verletzung bestmöglich abgesichert zu sein. Unbedingt sollte ein Beihilfeergänzungstarif mitversichert werden, der den Anteil der Eigenleistung auf ein Minimum senkt.
Dein Experte für Beihilfeversicherung
- Papierlos glücklich
Wir arbeiten 100 % digital und deine Versicherungen werden alle zentral in unserer App gespeichert – Tschüss Aktenorder! - Experte für Beihilfeversicherung
Gerne geben wir unser Wissen an dich weiter - Tu etwas Gutes mit deinen Versicherungen
Wir spenden 20 % unseres Gewinns an soziale und nachhaltige Organisationen. Natürlich, ohne dass es dadurch für dich teurer wird. - Service ist uns wichtig
Bei uns gibt es keine Hotline, sondern immer einen von uns als deinen direkten Ansprechpartner. 🙂 - Unabhängig
Sagen viele, wir haben aber das Glück nicht finanziell darauf angewiesen zu sein, die Produkte anzubieten, die uns das meiste Geld einbringen. - Klar und verständlich
Versicherungen können wirklich undurchsichtig sein, deshalb sind wir erst zufrieden, wenn du wirklich alles verstanden hast
So erreichst du uns
Wir beraten dich Montag bis Freitag von 8 bis 18 Uhr
Oder buche ein kostenloses Webmeeting
Meeting buchenWelche Leistungen sind nicht beihilfefähig?
Es gibt verschiedene medizinische Leistungen, die nicht beihilfefähig sind und daher nicht von der Beihilfeversicherung übernommen werden. Dazu gehören unter anderem Kosten für kosmetische Eingriffe, Brillen und Kontaktlinsen, nicht verschreibungspflichtige Medikamente, sowie bestimmte alternative Heilmethoden, die nicht von anerkannten Therapeuten durchgeführt werden.
Auch Leistungen, die nicht medizinisch notwendig sind oder nicht in den Beihilfevorschriften aufgeführt sind, werden in der Regel nicht von der Beihilfeversicherung abgedeckt. Dazu können beispielsweise Wellnessbehandlungen oder Schönheitsoperationen gehören.
Sind alle Beamten beihilfeberechtigt?
Nicht alle Beamten sind automatisch beihilfeberechtigt. Die Beihilfeberechtigung hängt von verschiedenen Faktoren ab, wie beispielsweise der Laufbahngruppe des Beamten, dem Dienstherrn und dem Bundesland, in dem der Beamte arbeitet.
Grundsätzlich sind Beamte des Bundes und der Länder, sowie deren Familienangehörige, beihilfeberechtigt. Auch Ruhestandsbeamte können in der Regel Beihilfe erhalten, sofern sie vor Eintritt in den Ruhestand beihilfeberechtigt waren.
Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Bundesland und Dienstherr unterschiedlich sein können. Beispielsweise können Lehrer an privaten Schulen oder Beamte auf Widerruf unter Umständen nicht beihilfeberechtigt sein.
Kann man auf Beihilfe verzichten?
Grundsätzlich ist es nicht möglich, auf die Beihilfe zu verzichten, wenn man beihilfeberechtigt ist. Die Beihilfe ist eine gesetzliche Leistung, die den Beamten und ihren Familienangehörigen zusteht und als Teil ihrer Besoldung betrachtet wird.
Allerdings kann man auf die Inanspruchnahme der Beihilfeversicherung verzichten und stattdessen eine gesetzliche Krankenversicherung abschließen. Dies kann in einigen Fällen sinnvoll sein, wenn das Bundesland die pauschale Beihilfe anbietet.
Ist die Beihilfeversicherung steuerlich absetzbar?
Ja, die Beiträge zur Beihilfeversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein.
Beamte können ihre Beiträge zur Beihilfeversicherung als sogenannte „vorsorgende Aufwendungen“ steuerlich geltend machen. Vorsorgende Aufwendungen sind Ausgaben, die dazu dienen, künftige Krankheits- und Pflegekosten abzudecken.
Allerdings müssen die Beiträge zur Beihilfeversicherung in der Steuererklärung als „sonstige Vorsorgeaufwendungen“ angegeben werden und sind zusammen mit anderen vorsorgenden Aufwendungen auf eine bestimmte Höchstgrenze begrenzt.
Gibt es eine Beihilfeversicherung für Angestellte?
Nein, eine Beihilfeversicherung ist eine spezielle Form der Krankenversicherung für Beamte und deren Familienangehörige. Sie wird durch den Dienstherrn (also den Staat) teilweise finanziert und ergänzt die Leistungen der gesetzlichen Krankenversicherung.
Für Angestellte gibt es keine Beihilfeversicherung im eigentlichen Sinne. Allerdings können Angestellte je nach Tarif und Anbieter eine private Krankenversicherung abschließen, die ähnliche Leistungen wie die Beihilfeversicherung für Beamte bietet.
Ist die Beihilfe eine gesetzliche Krankenkasse?
Nein, die Beihilfe ist keine gesetzliche Krankenkasse. Die Beihilfe ist eine Unterstützung, die Beamte und ihre Familienmitglieder bei der Deckung von Gesundheitskosten erhalten. Die Beihilfe deckt jedoch nur einen Teil der Kosten ab und der Beamte muss den Restbetrag aus eigener Tasche zahlen.
Beihilfeversicherung trotz Vorerkrankungen?
Anders als in der privaten Krankenversicherung gibt es bei der Beihilfeversicherung einen Annahmezwang für die Versicherungsgesellschaften. Du wirst also auch mit diversen Vorerkrankungen definitiv angenommen. Risikozuschläge sind dennoch möglich, aber auf vertretbare 30 % begrenzt.
Man spricht hier auch von der Öffnungsaktion / Öffnungsklausel für Beamte.
Tipp: Du kannst den Risikozuschlag wieder herausnehmen lassen, wenn du nachweisen kannst, dass deine Erkrankung verheilt ist und du beschwerdefrei bist. Im Regelfall genügt es, wenn du 3 Jahre beschwerdefrei bist.
Was kostet eine Beihilfeversicherung?
Die Kosten einer Beihilfeversicherung berechnen sich wie folgt:
- Alter des Versicherungsnehmers
- Umfang des Versicherungsschutzes
- Höhe des Beihilfesatzes
Zu dem Umfang des Versicherungsschutzes hier einige Beispiele:
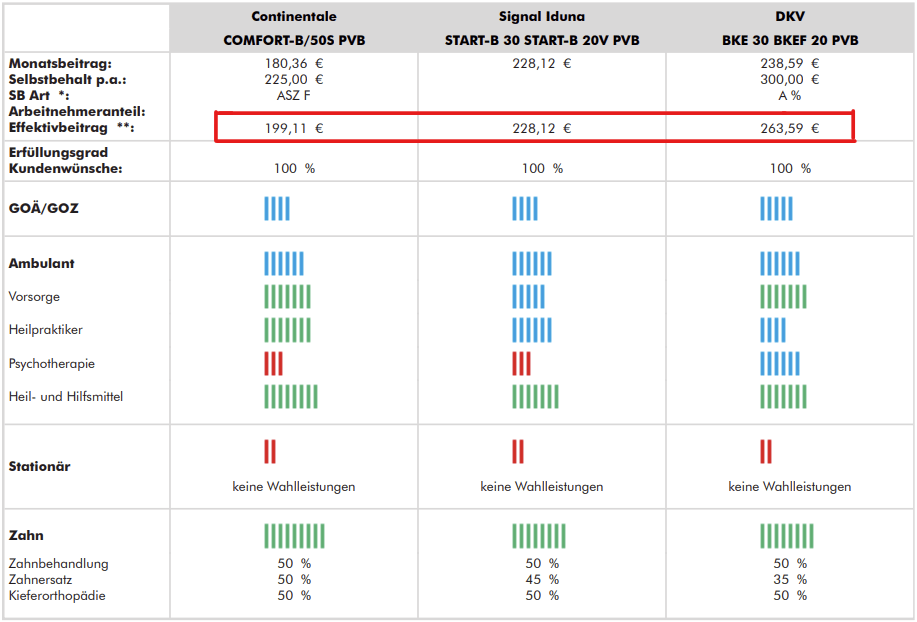
Basisschutz
Basisschutz
Die Kosten für den Basisschutz liegen in diesem Beispiel zwischen 199,11 € und 263,59 € monatlich für eine 32-jährige Person.
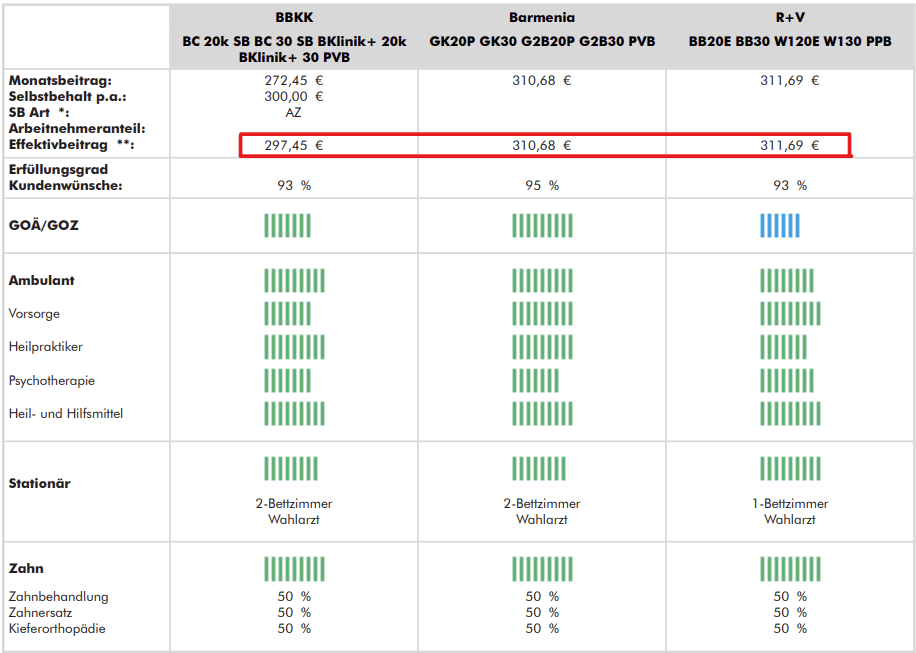
Komfortschutz
Komfortschutz
Die Kosten für den Komfortschutz liegen in diesem Beispiel zwischen 297,45 € und 311,69 € monatlich für eine 32-jährige Person.
Premiumschutz
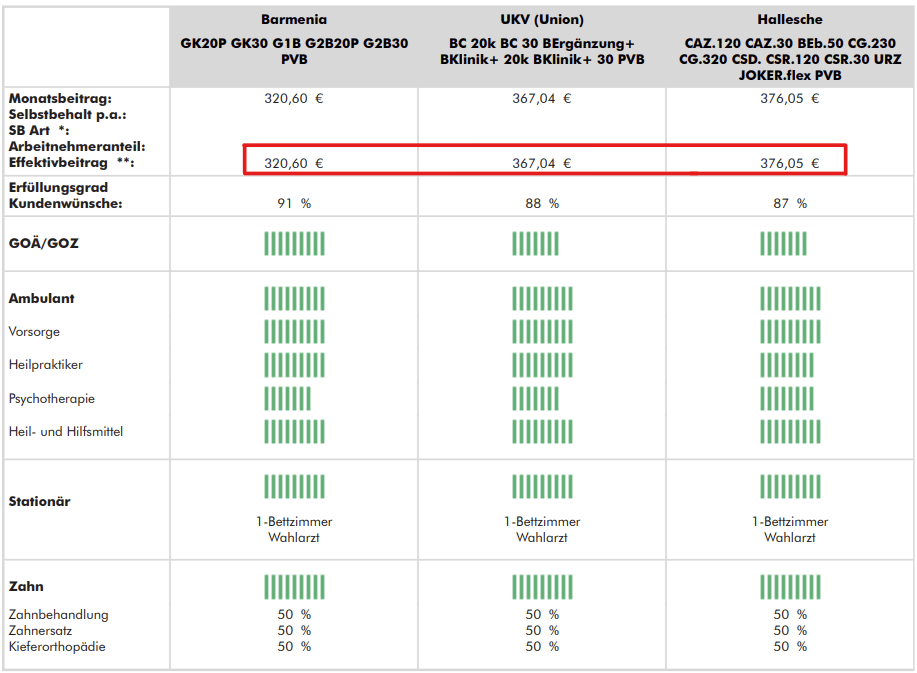
Die Kosten für den Premiumschutz liegen in diesem Beispiel zwischen 320,60 € und 376,05 € monatlich für eine 32-jährige Person.
Hinweis: Auch wenn die Grafiken sehr schön darstellen, wie umfangreich der Versicherungsschutz ist, gibt es bei der Wahl der richtigen Beihilfeversicherung eine Menge zu wissen und beachten.
Die private Krankenversicherung ist eine Entscheidung fürs Leben, weshalb du dich vor einer Entscheidung unbedingt unabhängig beraten lassen solltest.
Wie funktioniert die Erstattung in der Beihilfeversicherung?
Hinweis: In der Regel genügt die Vorlage einer Rechnungskopie, wenn diese beglaubigt oder erkennbar vom Rechnungssteller ausgefertigt wurde.
Option 1
Reiche deine Rechnungen bei deiner Beihilfestelle ein und die Kopie bei deiner Beihilfeversicherung. Der Versicherer wird dir nun nach Bedingungen des Tarifs die Kosten erstatten.
Option 2
Reiche deine Rechnungen zuerst bei deiner Versicherung ein, lasse das Duplikat mit einem Erstattungsvermerk versehen und sende die Kopie anschließend an deine Beihilfestelle.
Klingt kompliziert? Ist es aber kaum, heutzutage laufen die meisten Vorgänge komplett digital und mühelos. 🙂 Mit unserer App kannst du sogar einfach ein Foto von der Rechnung machen und in deinem Kundenprofil hochladen. Diese wird dann automatisch an die Versicherungsgesellschaft übermittelt.
Angebot anfordernWelche Versicherungen bieten eine Beihilfeversicherung an?
Eine Beihilfeversicherung wird in der Regel von privaten Krankenversicherungen angeboten, die sich auf den öffentlichen Dienst spezialisiert haben. Dazu zählen unter anderem:
In 2 Minuten zum passenden Beihilfe-Ergänzungstarif
Ungebundener Tarifvergleich speziell für Beamte, Anwärter und Pensionäre. Passend zu deinem Beihilfesatz (50/70/80%). Kostenfrei und unverbindlich.
Alles rund um Versicherungen für Beamte
Vergleich
Die beste Beihilfeversicherung für Beamte im Vergleich
Artikel lesenBeamtenanwärter
Die besten PKVs für Beamtenanwärter
Artikel lesenGKV
Können sich Beamte gesetzlich versichern lassen?
Artikel lesenBasistarif
Basistarif in der PKV für Beamte
Artikel lesenCheckliste
Die PKV Checkliste – Worauf müssen Beamte achten?
Artikel lesenBeihilfeversicherung
Beihilfeversicherung für Beamte
Artikel lesenVermögensschadenhaftpflicht
Vermögensschadenhaftpflicht für Beamte: Schutz vor finanziellen Risiken im Dienst
Artikel lesenVersicherungsmakler
Versicherungsmakler für Beamte
Artikel lesenBeihilfeversicherung
Wann lohnt sich die Öffnungsaktion/Öffnungsklausel in der PKV für Beamte?
Artikel lesenBeamtenanwärter
Private Krankenversicherung für Beamtenanwärter und Referendare
Artikel lesenEhepartner
Beihilfeberechtigung Ehepartner – Was gilt, was nicht?
Artikel lesenBeihilfeversicherung
Beihilfeergänzungstarif – Ratgeber & Vergleich (2024)
Artikel lesenKirche
Beihilfeversicherung Kirche: Die kirchliche Höherversicherung
Artikel lesenRestkostenversicherung
Restkostenversicherung für Beihilfeberechtigte
Artikel lesenBetriebliche Altersvorsorge
Betriebliche Altersvorsorge für Beamte – Alternativen zur Betriebsrente
Artikel lesenAlles rund um die Private Krankenversicherung
Private Krankenversicherung
Private Krankenversicherung – Worauf du jetzt achten solltest
Artikel lesenVor- und Nachteile
Vor- und Nachteile der privaten Krankenversicherung
Artikel lesenFreiwillig Krankenversichern
Freiwillig krankenversichern – ist das sinnvoll? | Tipps
Artikel lesenBeitragsentwicklung
Beitragsentwicklung in der PKV
Artikel lesenArbeitgeberzuschuss
Arbeitgeberzuschuss in der PKV (2024) + Änderungen
Artikel lesenRechnungen einreichen
Rechnung einreichen in der PKV | So funktioniert’s (2024)
Artikel lesenIm Alter
Private Krankenversicherung im Alter (richtig vorbeugen)
Artikel lesenWechsel
Private Krankenversicherung wechseln – So klappt’s (2024)
Artikel lesenAusland
Optimale Private Krankenversicherung fürs Ausland
Artikel lesenVoraussetzungen
Voraussetzungen für den Eintritt in die PKV (2024)
Artikel lesenBeihilfeversicherung
Beihilfeversicherung für Beamte
Artikel lesenSelbstbeteiligung
Private Krankenversicherung mit Selbstbeteiligung? Tipps!
Artikel lesenGesundheitsprüfung
Private Krankenversicherung: Gesundheitsprüfung Tipps
Artikel lesenVersicherungsberater
Unabhängiger Versicherungsberater für die PKV
Artikel lesenBeratung
PKV: Das solltest du vor der Beratung wissen
Artikel lesenBeitragsrückerstattung
Private Krankenversicherung mit Beitragsrückerstattung
Artikel lesenSpanien
Private Krankenversicherung für Spanien | Top-Konditionen
Artikel lesenUSA
Private Krankenversicherung für USA | Top-Konditionen
Artikel lesenOnline-Abschluss
Private Krankenversicherung online abschließen | So geht’s!
Artikel lesenBeamte PKV-Wechsel
Wechsel der privaten Krankenversicherung für Beamte
Artikel lesenTürkei
Private Krankenversicherung für Türkei – Top Schutz!
Artikel lesenUkrainer
Private Krankenversicherung für Ukrainer in Deutschland
Artikel lesenOhne Vorkasse
Private Krankenversicherung ohne Vorkasse finden
Artikel lesenOptimieren
Private Krankenversicherung optimieren – So geht’s!
Artikel lesenThailand
Private Krankenversicherung für Thailand | Top-Schutz
Artikel lesenÜber 55-Jährige
Private Krankenversicherung für Über 55 Jährige | Tipps
Artikel lesenAuswanderer
Private Krankenversicherung für Auswanderer | Tipps
Artikel lesenJedermann
Private Krankenversicherung für Jedermann | Tipps
Artikel lesenGünstiger für Arbeitgeber
Private Krankenversicherung: Spartipps für Arbeitgeber
Artikel lesenGOÄ
Gebührenordnung für Ärzte (GOÄ) in der PKV | Tipps
Artikel lesenAufenthaltstitel
Private Krankenversicherung für Ihren Aufenthaltstitel
Artikel lesenKanada
Optimale Private Krankenversicherung für Kanada | Tipps
Artikel lesenZurück in GKV