
Eigenbewegung: Ein Muss in der Unfallversicherung
Die Eigenbewegung in der Unfallversicherung ist entscheidend für den Versicherungsschutz.





Inhaltsverzeichnis· 13 Kapitel
- Das Wichtigste in Kürze
- Was bedeutet Eigenbewegung?
- Beispiele der Eigenbewegung – Unfallversicherung
- Dein Experte für Unfallversicherung
- Verletzungen durch Eigenbewegung in der Unfallversicherung
- Leistet jede Unfallversicherung bei Schäden durch Eigenbewegung?
- Welche Unfallversicherung leistet bei einer Verletzung durch Eigenbewegung
- Versicherungsschutz für Eigenbewegung in der Unfallversicherung
- Fazit
- Individuelles Angebot zur Unfallversicherung
- FAQ
- Alles rund um das Thema Unfallversicherung
- Finde die beste Unfallversicherung.
Laut Definition liegt ein Unfall nur dann vor, wenn ein plötzlich von außen auf den Körper wirkendes Ereignis unfreiwillig zu einem Körperschaden führt.
Eigenbewegungen, wie z.B. das Umknicken beim Sport oder ein Sturz beim Aussteigen aus dem Auto, sind somit ein wichtiger Bestandteil des Versicherungsschutzes.
Angebot anfordern Tarife vergleichenDas Wichtigste in Kürze
- Eine Unfallversicherung deckt im Versicherungsfall nicht immer Gesundheitsschäden durch Eigenbewegung ab. In den meisten Fällen wird nur ein Unfall, der durch äußerliche Einwirkung passierte, finanziell abgesichert.
- Der Unfallbegriff ist normalerweise mit Fremdeinwirkung verbunden. Ein Unfall ist zum Beispiel, wenn ein Auto einen Fahrradfahrer anfährt.
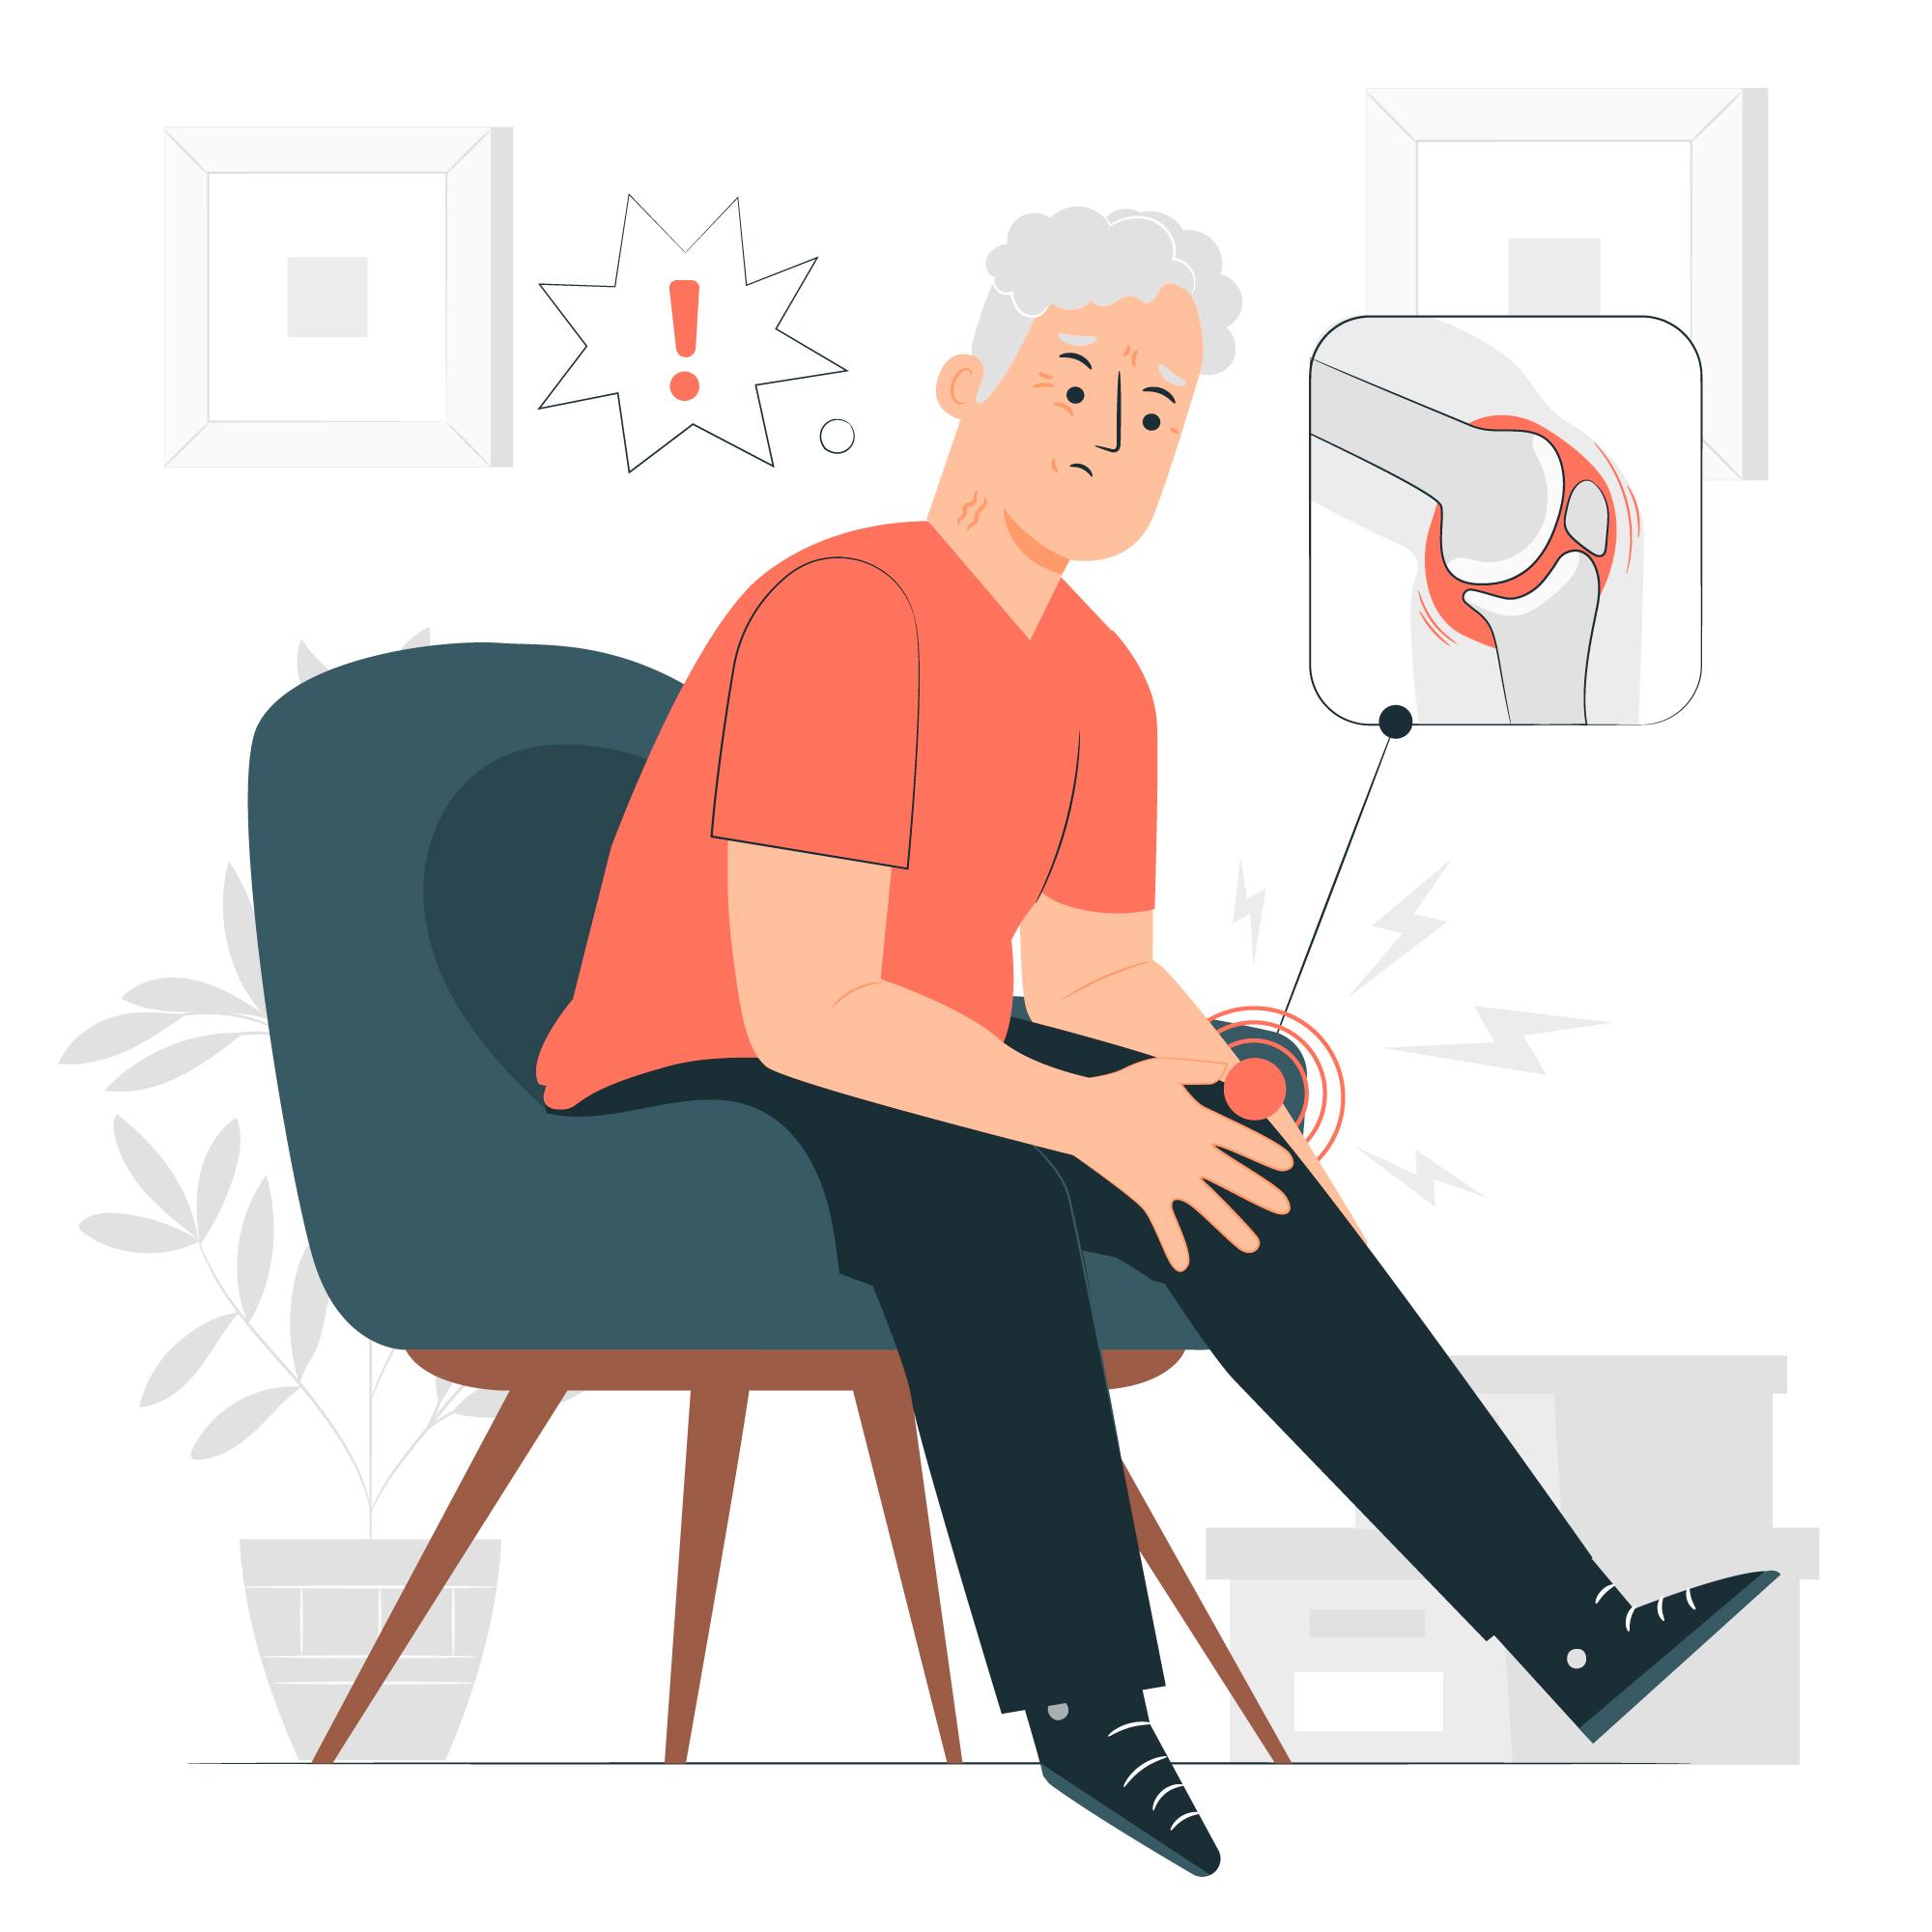
- Eine Gesundheitsschädigung kann aber auch durch die reine Eigenbewegung entstehen. Das heißt, wenn Personen zum Beispiel beim Sport umknicken, sich durch eine ungeschickte Bewegung einen Bänderriss zuziehen oder bei einem Sturz das Knie verletzen.
- Wichtig ist, mit einem Versicherungsmakler abzuklären, inwieweit Schäden durch Eigenbewegungen abgesichert sind.
Was bedeutet Eigenbewegung?
Um den Begriff Eigenbewegung zu definieren, gehen wir zuerst auf die Unfalldefinition der Versicherung generell ein.
Ein Unfall liegt vor, wenn die versicherte Person durch ein plötzlich von außen auf den Körper wirkendes Ereignis (Unfallereignis) unfreiwillig eine Gesundheitsschädigung erleidet.
Das heißt, der Unfallbegriff ist gegeben, wenn eine von außen auf den Körper wirkendes Ereignis einen körperlichen Schaden verursacht. In diesem Fall leistet die Unfallversicherung.
Ein einfaches Beispiel dafür ist der Unfall eines Fahrradfahrers, der durch ein Auto verursacht wurde. Auch spricht man von einem Unfall, wenn eine Person von einem Hund gebissen wird.
Die Eigenbewegung in der Unfallversicherung geht dagegen von einem Schaden aus, der nicht durch Fremdeinwirkung verursacht wurde. Das heißt, der Schaden wurde nur durch einen selbst verursacht.
Beispiele der Eigenbewegung – Unfallversicherung
Eine Verletzung durch Eigenbewegung kann schnell passieren. Es reicht, wenn du beim Aussteigen aus dem Auto stolperst und dir einen Bänderriss zuziehst.
Es kann aber auch passieren, wenn du mit deinen Freunden am Samstag Fußball spielst und dich extra ins Zeug legst, dein Bein lang streckst, um den Ball zu erreichen und dir dabei einen Meniskusriss zuziehst.
Eine falsche Bewegung beim Joggen, beim Fußballspielen oder beim Aussteigen aus dem Bus kann schwerwiegende Gesundheitsschäden mit sich bringen. Auch ein Umzug, bei dem man Möbel trägt und einen Bandscheibenvorfall erleidet, kann einem zum Verhängnis werden.
Du denkst dir, ach, meine Unfallversicherung wird das schon zahlen. Oft sind Verletzungen ohne fremde Einwirkung, also durch reine Eigenbewegung, nicht im Versicherungsschutz inbegriffen. Du solltest also einen Tarifcheck machen, um sicherzugehen, dass du auch im Falle einer Verletzung durch Eigenbewegung in der Unfallversicherung versichert bist.
Um Ihnen einen besseren Einblick in die möglichen Folgen der Eigenbewegung zu geben, finden Sie unten eine Tabelle mit weiteren Schadensbeispielen, die in der Unfallversicherung abgedeckt sein sollten.
| Verletzung | Ursache | Aktivität |
|---|---|---|
| Bänderriss | Umknicken | Joggen |
| Kreuzbandriss | Fehlbewegung | Fußballspielen |
| Meniskusschaden | Scherbewegung | Spielen mit den Kindern |
| Verstauchung | Sturz | Skifahren |
| Fraktur | Fehltritt | Aussteigen aus dem Auto |
Dein Experte für Unfallversicherung
- Digitale Vergleichsrechner für schnelle Auswahl: Nutzen Sie unsere einfachen Online-Tools, um schnell die beste Unfallversicherung zu finden.
- Transparente Informationen für kluge Entscheidungen: Wir bieten klare Einblicke, damit Sie die richtige Wahl treffen können.
- Engagierter Kundensupport für Fragen und Hilfe: Unser Team steht Ihnen jederzeit zur Verfügung, um Ihnen bei allen Anliegen zu helfen.
- Schnelle Online-Abwicklung für Zeitersparnis: Erledigen Sie alles bequem von zu Hause aus – sparen Sie Zeit und Aufwand.
- Vielfältige Angebote von Top-Versicherern: Entdecken Sie eine große Auswahl an hochwertigen Versicherungsoptionen von führenden Anbietern.
- Effiziente Schadensabwicklung: Im Fall eines Unfalls kümmern wir uns um eine schnelle und reibungslose Schadensregulierung, damit unsere Kunden sich auf das Wesentliche konzentrieren können.
So erreichst du uns
Wir beraten dich Montag bis Freitag von 8 bis 18 Uhr
Oder buche ein kostenloses Webmeeting
Meeting buchenVerletzungen durch Eigenbewegung in der Unfallversicherung
Wir haben hier ein paar Beispiele an Verletzungen, die durch Eigenbewegungen entstehen können:
- Zerrungen oder Risse an Muskeln, Sehnen, Bänder oder Kapseln
- Bauch und/oder Unterleibsbrüche
- Knochenbrüche
- Meniskusschäden
- Verrenkungen von Gelenken an Gliedmaßen oder Wirbelsäule
In der Unfallversicherung muss genau überprüft werden, welche Arten von Verletzungen im Versicherungsschutz inbegriffen sind und wann die Versicherung nicht zahlt. Ein Beispiel sind die Bandscheiben, da die Definition von Schäden an der Bandscheibe oft von klassischen Definitionen abweichen.
Deshalb empfehlen wir allen Unfallversicherten, sich beim Versicherer zu informieren, welche Schäden durch Eigenbewegungen versichert sind.
Leistet jede Unfallversicherung bei Schäden durch Eigenbewegung?
Es gibt viele verschiedene Arten von Unfallversicherungen, jede mit ihren eigenen Leistungen und ihrem eigenen Versicherungsschutz. Welche Versicherung zahlt also bei Gesundheitsschäden, die durch Eigenbewegung verursacht wurden? Im Allgemeinen decken die meisten Unfallversicherungen Verletzungen ab, die durch Eigenbewegung verursacht werden.
Es kann jedoch einige Ausschlüsse oder Einschränkungen geben, die den Versicherungsschutz einschränken. Einige Versicherungen decken zum Beispiel keine Verletzungen ab, die du dir bei riskanten Aktivitäten wie Bungee-Jumping oder Klettern zugezogen hast. Es ist wichtig, das Kleingedruckte in deiner Versicherung zu lesen, um sicherzustellen, dass du im Falle eines Unfalls versichert bist.
Vor allem ältere Verträge versichern oft nur klassische Unfälle oder bestimmte Gesundheitsschäden durch Eigenbewegungen. Dies unterscheidet sich je nach Versicherungsbedingungen, Tarifvereinbarungen sowie dem Preis.
Bevor du also eine Unfallversicherung abschließt, solltest du abklären, ob zum Beispiel das Umknicken beim Joggen mitversichert ist oder welche Gesundheitsschäden ausgeschlossen sind.
Auch wenn du schon eine Unfallversicherung hast, solltest du nachfragen, wie der Unfallbegriff definiert ist, um im Falle deinen Vertrag anpassen zu lassen, sodass du besser versichert bist.
Generell gilt: Wenn du dir nicht sicher bist, wende dich an deinen Versicherungsmakler (ja, das könnten auch wir sein. 😉 ) und erkundige dich nach der Deckung für Unfälle durch Eigenbewegung.
Tarife vergleichenWelche Unfallversicherung leistet bei einer Verletzung durch Eigenbewegung
Es gibt eine Reihe von verschiedenen Unfallversicherungstarifen, die eine Verletzung durch Eigenbewegungen abdecken. Dazu gehören die Tarife OptimumPlus und SorgenfreiPlus von Askuma sowie die Tarife Premium und Top von Barmenia. Der Sorglos-Tarif von Concordia und die Optimum- und Premium-Tarife von Degenia bieten ebenfalls Versicherungsschutz für diese Art von Unfall.
Es ist wichtig zu wissen, dass nicht alle Versicherungsgesellschaften eine durch Eigenbewegung verursachte Verletzung abdecken. In den Tarifen Silber und Gold schließt die Basler Unfallversicherung zum Beispiel Gesundheitsschäden aus, die durch Eigenbewegung an Bandscheiben, Kopf, Lunge, Herz oder Blutungen der inneren Organe entstanden.
Ammerländer hingegen deckt in den Tarifen Comfort und Exclusiv nur Bauch-, Unterleibs- und Knochenbrüche ab, die durch die Eigenbewegung des Versicherten verursacht werden. Die Domcura Versicherung hingegen deckt in ihrem Top-Tarif hauptsächlich körperliche Schäden durch Eigenbewegung ab.
Weitere Versicherungsgesellschaften, die eine typische Gesundheitsschädigung durch Eigenbewegungen in der Unfallversicherung unter bestimmten Bedingungen abdecken, sind: Gothaer (Tarif Premium), Internist (Tarif XXL), Konzept&Marketing (pure 2.0) und Neodigital (Premium-Tarif)
Dich interessiert, welche Unfallversicherung wir aktuell als die beste erachten? Dann schau dir unseren aktuellen Ratgeber zur Unfallversicherung an.
Versicherungsschutz für Eigenbewegung in der Unfallversicherung
Nicht alle Unfallversicherungen bieten einen ausreichenden Versicherungsschutz für Verletzungen durch Eigenbewegung.
Es ist wichtig, vor dem Abschluss einer Unfallversicherung zu prüfen, ob Eigenbewegungen abgedeckt sind. Eine gute Unfallversicherung sollte Verletzungen durch Eigenbewegung wie Umknicken, Stürze oder Verrenkungen abdecken.
Bei einigen Versicherungen können jedoch bestimmte Aktivitäten wie Extremsportarten ausgeschlossen sein.
Es ist ratsam, das Kleingedruckte der Versicherungspolicen zu lesen und sich von einem Versicherungsmakler beraten zu lassen, um den passenden Versicherungsschutz zu finden.
Fazit
Wie du siehst, gibt es viele Versicherungsgesellschaften, die einen Unfall durch Eigenbewegungen grundsätzlich versichern. Trotzdem ist immer Vorsicht geboten, welche besonderen Fälle in einer privaten Unfallversicherung ausgeschlossen sind oder so definiert, dass sie bestimmte Leistungen nicht für die versicherte Person garantiert.
Wichtig ist, dass du dich professionell beraten lässt und jeden Aspekt des Kleingedruckten eines Vertrags abklärst, sodass du weißt, was dein Versicherungsschutz umfasst.
Individuelles Angebot zur Unfallversicherung
Expertenwissen, Zugang zu den besten Anbietern und unabhängige Beratung.
In 2 Minuten zum passenden Angebot
FAQ
Was versteht man unter Eigenbewegung in der Unfallversicherung?
Eigenbewegung in der Unfallversicherung bezieht sich auf Verletzungen, die durch eine selbst verursachte Bewegung entstehen. Ein Unfall wird laut Definition als ein plötzlich von außen auf den Körper wirkendes Ereignis definiert. Wenn eine Verletzung jedoch auf eine eigene Bewegung zurückzuführen ist, wie z.B. das Umknicken beim Sport oder das Stolpern beim Treppensteigen, spricht man von Eigenbewegung. Es ist wichtig, dass eine Unfallversicherung auch Verletzungen durch Eigenbewegungen abdeckt, um im Falle eines Unfalls den vollen Versicherungsschutz zu erhalten.
Was sind Schadensbeispiele bei Eigenbewegung in der Unfallversicherung?
Bei der Eigenbewegung in der Unfallversicherung gibt es verschiedene Schadensbeispiele, die auftreten können. Zum Beispiel kann es zu Verletzungen wie einem Bänderriss beim Joggen, einem Kreuzbandriss beim Fußballspielen oder einem Meniskusschaden beim Spielen mit den Kindern kommen. Auch eine falsche Bewegung beim Skifahren oder ein Sturz beim Aussteigen aus dem Auto können zu schwerwiegenden Verletzungen führen. Diese Schadensbeispiele verdeutlichen die Bedeutung der Eigenbewegung in der Unfallversicherung und warum es wichtig ist, einen umfassenden Versicherungsschutz zu haben.
Ist Eigenbewegung in der Unfallversicherung immer abgedeckt?
Nicht alle Unfallversicherungen bieten einen ausreichenden Versicherungsschutz für Verletzungen durch Eigenbewegung. Es ist wichtig, vor dem Abschluss einer Unfallversicherung zu prüfen, ob Eigenbewegungen abgedeckt sind. Eine gute Unfallversicherung sollte Verletzungen durch Eigenbewegung wie Umknicken, Stürze oder Verrenkungen abdecken. Bei einigen Versicherungen können jedoch bestimmte Aktivitäten wie Extremsportarten ausgeschlossen sein. Es ist ratsam, das Kleingedruckte der Versicherungspolicen zu lesen und sich von einem Versicherungsmakler beraten zu lassen, um den passenden Versicherungsschutz zu finden.
Gibt es Unfallversicherer ohne Gesundheitsfragen und mit Versicherungsschutz für Eigenbewegung?
Es gibt mittlerweile Unfallversicherer, die eine Unfallversicherung ohne Gesundheitsfragen anbieten und den Versicherungsschutz für Eigenbewegung sauber gelöst haben. Die VHV ist zum Beispiel seit 2021 eine 1A Lösung am Markt, da sie Gesundheitsfragen, Mitwirkungsanteile und Eigenbewegung sauber versichert hat. Die Basler Versicherung rechnet ab einem Mitwirkungsanteil von 75 % Vorerkrankungen an, versichert jedoch keine Eigenbewegung. Es ist wichtig, anhand der individuellen Bedürfnisse und Voraussetzungen den passenden Unfallversicherer ohne Gesundheitsfragen zu finden, der auch den Versicherungsschutz für Eigenbewegung bietet.
Wie finde ich die richtige Unfallversicherung mit Versicherungsschutz für Eigenbewegung?
Die Eigenbewegung spielt eine entscheidende Rolle in der Unfallversicherung. Sie bezieht sich auf Verletzungen, die durch eine eigene Bewegung verursacht werden und nicht durch äußere Einwirkung entstehen. Es ist wichtig, dass eine Unfallversicherung Verletzungen durch Eigenbewegungen abdeckt, um im Falle eines Unfalls den vollen Versicherungsschutz zu erhalten. Es gibt verschiedene Unfallversicherungen auf dem Markt, die Verletzungen durch Eigenbewegungen versichern. Bei der Auswahl einer passenden Unfallversicherung sollte darauf geachtet werden, dass sie den individuellen Bedürfnissen entspricht und ausreichenden Versicherungsschutz bietet. Ein Versicherungsmakler kann bei der Suche nach der richtigen Unfallversicherung ohne Gesundheitsfragen und mit Eigenbewegung behilflich sein.
Alles rund um das Thema Unfallversicherung
Ohne Gesundheitsfragen
Expertentipps: Beste Unfallversicherung ohne Gesundheitsfragen
Artikel lesenKinder
Die beste Kinder-Unfallversicherung (2024)
Artikel lesenEigenbewegung
Eigenbewegung: Ein Muss in der Unfallversicherung (2024)
Artikel lesenVergleich
Unfallversicherung im Vergleich (2024)
Artikel lesenMotorradfahrer
Optimale Unfallversicherung für Motorradfahrer (2024)
Artikel lesenReiter
Die optimale Unfallversicherung für Reiter (2024)
Artikel lesenMitwirkungsanteil
Mitwirkungsanteil: So wichtig ist er in der Unfallversicherung (2024)
Artikel lesenBauhelfer
Bauhelfer Unfallversicherung – Ihr Schutz am Bau (2024)
Artikel lesenRentner
Unfallversicherung für Rentner – Absicherung im Alter
Artikel lesenMultiple Sklerose
Unfallversicherung bei Multiple Sklerose (MS) | Online-Rechner
Artikel lesenab 60 teurer
Warum ist die Unfallversicherung ab 60 teurer?
Artikel lesenAufgaben
Aufgaben der Unfallversicherung im Überblick
Artikel lesenAuszahlung
Auszahlung bei Invalidität: Unfallversicherung
Artikel lesenArbeitsunfall
Unfallversicherung bei Arbeitsunfall – Ihre Absicherung
Artikel lesenBandscheibenvorfall
Unfallversicherung bei Bandscheibenvorfall – Tipps
Artikel lesenBei Jagd
Beste Unfallversicherung bei Jagd – Sicherheit
Artikel lesenKnochenbruch
Unfallversicherung bei Knochenbruch – Optimaler Schutz
Artikel lesenMeniskusriss
Unfallversicherung bei Meniskusriss – Schutz & Leistungen
Artikel lesenOberschenkelhalsbruch
Oberschenkelhalsbruch: Unfallversicherungsschutz
Artikel lesenZehenbruch
Unfallversicherung bei Zehenbruch – Ihre Optionen
Artikel lesenCorona
Unfallversicherung bei Corona: Schutz in der Pandemie?
Artikel lesenDoppelte
Doppelte Unfallversicherung: Lohnt sich das?
Artikel lesenErklärung
Unfallversicherung Erklärung – Ihr Ratgeber
Artikel lesenBeamte
Beste Unfallversicherung für Beamte in Deutschland
Artikel lesenEhepartner
Unfallversicherung für Ehepartner – Sicherheit zu Zweit
Artikel lesenGeschäftsführer
Unfallversicherung für Geschäftsführer – Schutz & Vorteile
Artikel lesenHaushaltshilfe
Unfallversicherung für Haushaltshilfe – Schutz beim Arbeiten
Artikel lesenHund
Unfallversicherung für Hund – Optimaler Schutz
Artikel lesenLandwirtschaft
Unfallversicherung für Landwirtschaft – Schutz & Vorsorge
Artikel lesenMotorsport
Unfallversicherung für Motorsport: Optimaler Schutz
Artikel lesenSportvereine
Optimaler Unfallschutz für Sportvereine | Gruppenunfall
Artikel lesenGefahrengruppe A
Unfallversicherung Gefahrengruppe A – Schutz & Tipps
Artikel lesenGenesungsgeld
Genesungsgeld: Ihre Unfallversicherung Leistungen
Artikel lesenGliedertaxe
Gliedertaxe erklärt: Ihr Unfallversicherung-Guide
Artikel lesenAusland
Unfallversicherung im Ausland – Absicherung Tipps
Artikel lesenTodesfallleistung
Schutz durch Unfallversicherung im Todesfall
Artikel lesenKreuzbandriss
Unfallversicherung bei Kreuzbandriss – Deckung & Tipps
Artikel lesenLaufzeit
Unfallversicherung Laufzeit – Optimal wählen
Artikel lesenLeistenbruch
Unfallversicherung bei Leistenbruch: Deckung & Ansprüche
Artikel lesenMeldefrist
Meldefrist in der Unfallversicherung – Infos & Tipps
Artikel lesenPflegegrad 3
Unfallversicherung mit Pflegegrad 3: Schutz & Leistungen
Artikel lesenMit Rente
Unfallversicherung mit Rente – Absicherung für Sie
Artikel lesenNarbe im Gesicht
Unfallversicherung für Narbe im Gesicht – Ansprüche
Artikel lesenNervenschaden
Unfallversicherung bei Nervenschaden – Schutz
Artikel lesenNotwendig
Ist eine Unfallversicherung notwendig? – Faktencheck
Artikel lesenoder BU?
Unfall- oder Berufsunfähigkeitsversicherung?
Artikel lesenohne Progression
Unfallversicherung ohne Progression – Ihre Sicherheit
Artikel lesenOhne Wohnsitz in DE
Unfallversicherung ohne Wohnsitz in Deutschland
Artikel lesenOnline abschließen
Schnell & Sicher Unfallversicherung online abschließen
Artikel lesenBerechnen
Unfallversicherung Online Berechnen – Jetzt Prüfen!
Artikel lesenOsteoporose
Unfallversicherung Osteoporose – Schutz & Vorsorge
Artikel lesenPflicht
Ist Unfallversicherung in Deutschland Pflicht?
Artikel lesenPreis
Unfallversicherung Preis: Top Tarife Vergleichen
Artikel lesenQuetschung
Unfallversicherung bei Quetschung – Ihre Absicherung
Artikel lesenRippenbruch
Unfallversicherung bei Rippenbruch – Deckung & Leistungen
Artikel lesenRückkaufswert
Unfallversicherung Rückkaufswert – Ihr Leitfaden
Artikel lesenSelbstständige
Unfallversicherung für Selbständige – Optimaler Schutz
Artikel lesenSteuerlich Absetzbar
Unfallversicherung Steuerlich Absetzbar? Das gilt!
Artikel lesenTagegeld
Unfallversicherung Tagegeld – Optimaler Schutz
Artikel lesenTinnitus
Unfallversicherung bei Tinnitus: Invaliditätsgrad Klärung
Artikel lesenUmgeknickt
Unfallversicherung Umgeknickt – Ansprüche sichern
Artikel lesenWelche Summe
Unfallversicherung: Welche Summe ist ideal?
Artikel lesenZahn abgebrochen
Unfallversicherung Zahn Abgebrochen – Was nun?
Artikel lesenZeckenbiss
Schutz durch Unfallversicherung bei Zeckenbiss
Artikel lesenFinde die beste Unfallversicherung.
Expertenberatung, Exklusive Sonderkonzepte und die ausschließlich besten Anbieter auf dem Markt.
Angebot anfordern Vergleichsrechner
+ viele weitere Versicherungsanbieter