
Unfallversicherung bei Multiple Sklerose (MS)
Stellen Sie sich vor, Sie wären Teil eines stetig wachsenden Kreises von Menschen, die ein erhöhtes Unfallrisiko durch Multiple Sklerose (MS) tragen.





Inhaltsverzeichnis· 12 Kapitel
- Wie du deine Unfallversicherung bei MS online selbst abschließen kannst
- Wie hoch sollte die Invaliditätsgrundsumme und Progression sein?
- Worauf du bei deiner Unfallversicherung achten solltest
- Die Bedeutung einer Unfallversicherung bei MS
- Dein Experte für Unfallversicherung
- Diagnose Multiple Sklerose und die Auswirkungen auf Versicherungen
- Optionen der Unfallversicherung bei MS
- Die Rolle der Berufsunfähigkeitsversicherung für MS-Patienten
- Dread Disease-Versicherung als Alternative bei Multiple Sklerose
- FAQ
- Alles rund um das Thema Unfallversicherung
- Finde die beste Unfallversicherung.
In Deutschland wird diese Realität für viele bereits gelebt. Mit rund 15.000 neuen MS-Erstdiagnosen jährlich und einer geschätzten Anzahl von einer Viertelmillion Betroffenen, steht der Bedarf an einer angepassten finanziellen Absicherung im Vordergrund.
Eine maßgeschneiderte MS-Versicherung kann Ihnen helfen, die finanzielle Last zu mindern und Sicherheit in Ihrem Leben zu gewährleisten.
Denn wenn die Gesundheit unvorhersehbar Einbußen erleidet, sollte zumindest die finanzielle Stabilität gesichert sein. Lassen Sie uns gemeinsam einen Blick darauf werfen, wie eine Unfallversicherung Ihr Leben erleichtern kann.
Tarife vergleichenDas Wichtigste in Kürze:
- Multiple Sklerose stellt eine der häufigsten chronischen Erkrankungen des Nervensystems in Deutschland dar.
- Eine Unfallversicherung kann bei MS eine entscheidende Rolle für die finanzielle Sicherheit spielen.
- Die richtige Versicherung bietet Schutz und entlastet von den Folgekosten, die durch ein erhöhtes Unfallrisiko entstehen könnten.
- Die bestmögliche finanzielle Absicherung sollte individuell auf die Bedürfnisse von Menschen mit MS abgestimmt sein.
- Das Verstehen der Versicherungsbedingungen und die rechtzeitige Kommunikation mit der Versicherung sind essentiell.
- Trotz vorliegender MS-Diagnose bieten einige Versicherungen Sonderregelungen an.
- Die Auswahl der richtigen MS-Versicherung bedarf einer sorgfältigen Überlegung und Beratung.
Wie du deine Unfallversicherung bei MS online selbst abschließen kannst
Öffne unseren Unfallversicherung-Vergleichsrechner:
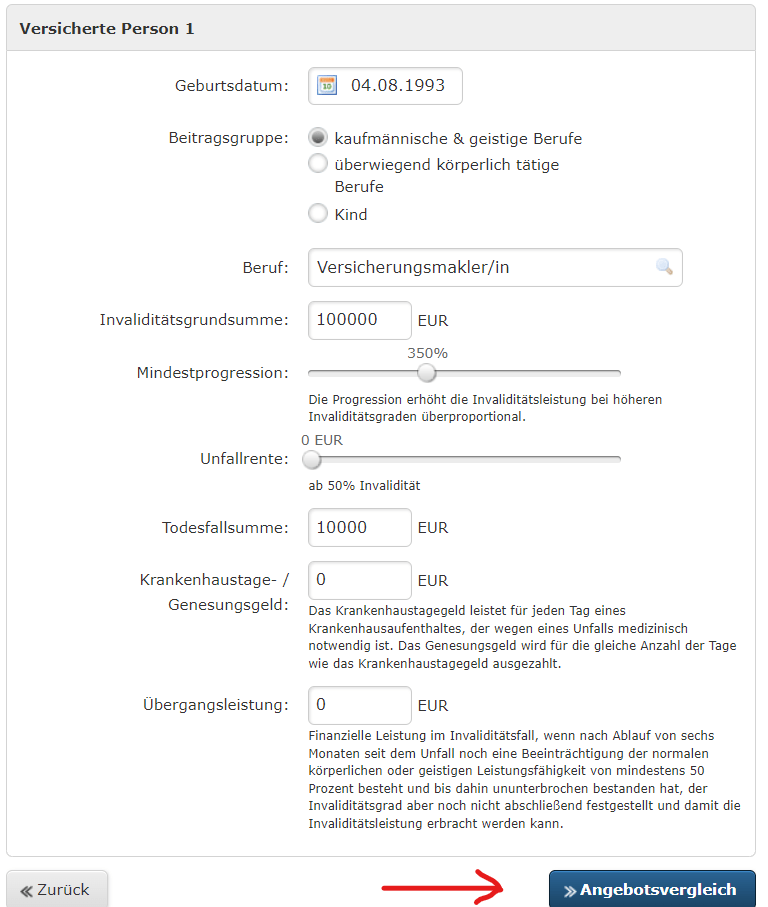
Tarife vergleichenDann gebe die gewünschten Deckungssummen ein und klicke auf Angebotsvergleich.
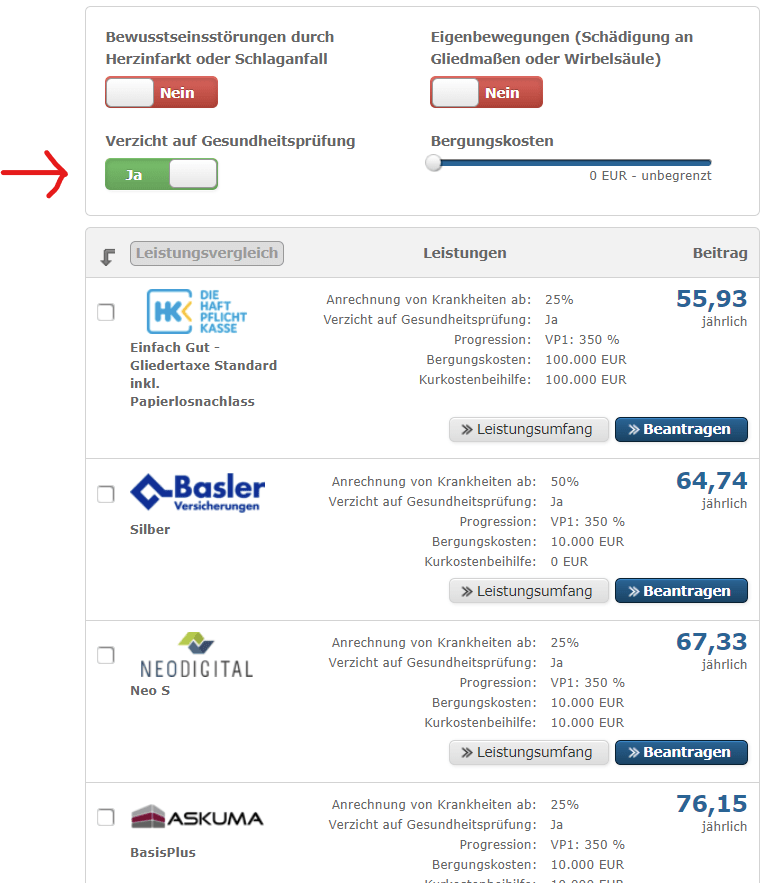
Als Nächstes musst du nur noch den Filter auf Verzicht auf Gesundheitsprüfung setzen und schon werden dir ausschließlich Unfallversicherungen ohne Gesundheitsfragen angezeigt.
Wie hoch sollte die Invaliditätsgrundsumme und Progression sein?
Für die Invaliditätsgrundsumme gilt als Faustformel das 2- bis 3-Fache des Jahresbruttoverdiensts. Bist du allerdings Alleinverdiener, solltest mit dem 4- bis 6-Fachen rechnen.
Bei der Progression kannst du maximal 500 % wählen, da sonst die VHV Exklusiv und die Aksuma SorgenfreiPlus aus dem Vergleichsrechner fallen, da sie keine höhere Progression anbieten. Solltest du dich allerdings für die Basler Versicherung Gold Taxe100 entscheiden, kannst du sogar bis auf Progression 1000 % gehen. Lasst euch durch hohe Progressionen aber nicht blenden, 500 % ist mehr als genug. Möchtest du die Leistung erhöhen, solltet du lieber die Invaliditätsgrundsumme anpassen.
Worauf du bei deiner Unfallversicherung achten solltest
Eine gute Unfallversicherung ohne Gesundheitsfragen lässt sich durch folgende Merkmale erkennen.
- Anrechnung von Krankheiten ab 0-100 %
Sollte eine Krankheit zu einem Teil verantwortlich für deine Invalidität sein, kann die Versicherungsgesellschaft die Leistung verweigern. Je höher die Zahl ist, desto besser für dich. Es gibt sogar Tarife wie die VHV Exklusiv und Askuma SorgenfreiPlus, die komplett auf eine Anrechnung verzichten. - Versicherungsschutz bei Eigenbewegung
Damit ein Unfall nach Definition vorliegt, ist grundsätzlich ein plötzliches und von außen auf den Körper der versicherten Person wirkendes Ereignis vonnöten, wodurch beispielsweise ein Bandscheibenvorfall bei der Gartenarbeit oder ein Bänderriss beim Sport durch bloßes Umknicken per Definition keine Unfälle sind. Ist ein Einschluss der Eigenbewegungen vereinbart, wird der Unfallbegriff auf diese Fälle der Eigenbewegung ohne Einwirkung von außen erweitert. - Verbesserte Gliedertaxe
Die sogenannte Gliedertaxe dient zur Beurteilung des Invaliditätsgrades nach einem Unfall. Hast du dich für eine hochwertige Gliedertaxe entschieden, kann ein Daumen mal eben 60 % Invalidität bedeuten anstatt bei „günstigen Anbietern“ 20 %. Die gesamte Übersicht kannst du in unserem Vergleichsrechner nachlesen.
Die Bedeutung einer Unfallversicherung bei MS
Multiple Sklerose (MS) ist eine der Herausforderungen, denen sich immer mehr Menschen in Deutschland gegenübersehen. Es ist eine Erkrankung, die nicht nur das persönliche Wohlergehen beeinträchtigt, sondern auch den Bedarf an finanzieller Sicherheit erhöht. Eine Unfallversicherung kann hierbei eine wichtige Rolle spielen. In diesem Abschnitt gehen wir auf die Relevanz und Notwendigkeit einer solchen Versicherung für MS-Betroffene ein und betrachten die aktuellen statistischen Daten, die den Bedarf unterstreichen.
Statistiken und aktuelle Daten zu MS in Deutschland
Die Anzahl der MS-Betroffenen in Deutschland liegt schätzungsweise bei einer Viertelmillion, mit jährlich rund 15.000 neuen MS Erstdiagnosen. Diese Zahlen verdeutlichen, dass eine beträchtliche Anzahl von Menschen mit der Diagnose MS lebt, was die Nachfrage nach geeigneten Absicherungen ankurbelt.
Typische Risiken und Folgen von MS für Betroffene
Während es viele Menschen gibt, die mit milden Krankheitsverläufen von MS leben, existiert ebenfalls eine hohe Zahl jener, die mit schwerwiegenden Konsequenzen konfrontiert sind. Dazu gehören Pflegebedürftigkeit, Berufs- und Erwerbsunfähigkeit sowie aufwendige Anpassungen des Wohnraumes. Darüber hinaus kann MS auch das Unfallrisiko erhöhen, was möglicherweise zu einer Invalidität führt.
Warum eine Unfallversicherung bei MS sinnvoll ist
Eine Unfallversicherung kann gerade für MS-Betroffene eine wichtige Rolle einnehmen. Sie hilft, die finanziellen Lasten abgeben zu können, die bei Betroffenen, insbesondere im Falle eines Unfalls, anfallen. Der Versicherungsschutz bietet eine monetäre Sicherheit, um auf plötzliche und unvorhergesehene Ereignisse vorbereitet zu sein. Für MS-Patienten stellt dies einen bedeutsamen Schutz dar, der zu einer verbesserten Lebensqualität beitragen kann.
Dein Experte für Unfallversicherung
- Digitale Vergleichsrechner für schnelle Auswahl: Nutzen Sie unsere einfachen Online-Tools, um schnell die beste Unfallversicherung zu finden.
- Transparente Informationen für kluge Entscheidungen: Wir bieten klare Einblicke, damit Sie die richtige Wahl treffen können.
- Engagierter Kundensupport für Fragen und Hilfe: Unser Team steht Ihnen jederzeit zur Verfügung, um Ihnen bei allen Anliegen zu helfen.
- Schnelle Online-Abwicklung für Zeitersparnis: Erledigen Sie alles bequem von zu Hause aus – sparen Sie Zeit und Aufwand.
- Vielfältige Angebote von Top-Versicherern: Entdecken Sie eine große Auswahl an hochwertigen Versicherungsoptionen von führenden Anbietern.
- Effiziente Schadensabwicklung: Im Fall eines Unfalls kümmern wir uns um eine schnelle und reibungslose Schadensregulierung, damit unsere Kunden sich auf das Wesentliche konzentrieren können.
So erreichst du uns
Wir beraten dich Montag bis Freitag von 8 bis 18 Uhr
Oder buche ein kostenloses Webmeeting
Meeting buchenDiagnose Multiple Sklerose und die Auswirkungen auf Versicherungen
Wenn Sie die Diagnose Multiple Sklerose (MS) erhalten, stehen Sie vor einer Vielzahl an Herausforderungen – nicht nur medizinischer, sondern auch finanzieller und rechtlicher Natur. Besonders im Bereich der privaten Versicherungen, ändert sich Ihre Situation grundlegend.
Wesentliche Merkmale von MS und versicherungsrelevante Konsequenzen
Da MS vielfältige Symptome und einen unvorhersehbaren Verlauf hat, ist es für Versicherungsunternehmen ein Risikofaktor. Zu den versicherungsrelevanten Konsequenzen zählt unter anderem eine erhöhte Anfälligkeit für Unfälle, die Ihre finanzielle Situation belasten kann. Eine umfassende Unfallversicherung wird damit umso wichtiger, um sich gegen diese Risiken abzusichern.
Chronologie: Diagnosestellung und Versicherungsschutz
Der Zeitpunkt der Diagnosestellung spielt eine entscheidende Rolle. Versicherungen, die vor der Diagnose abgeschlossen wurden, sind in der Regel nicht von der Krankheit betroffen. Schwieriger wird es, wenn die Versicherung nach der Diagnosestellung abzuschließen ist. Hier ist es wichtig, die Versicherungsunternehmen im Rahmen der vorvertraglichen Anzeigepflicht umgehend über die MS-Diagnose zu informieren.
Die gesetzliche Mitteilungspflicht und ihre Folgen für MS-Patienten
Die Mitteilung von bereits bestehenden Erkrankungen, in diesem Fall MS, ist eine rechtliche Verpflichtung. Wer diese vorvertragliche Anzeigepflicht ignoriert und bei Vertragsabschluss eine MS-Diagnose nicht mitteilt, riskiert den vollständigen Versicherungsschutz. Sollten Versicherungen aufgrund der Mitteilung der MS-Diagnose zu einer Prämienerhöhung neigen, so haben Sie das Recht auf eine schriftliche Begründung. Dadurch, dass eine pauschale Ablehnung wegen einer MS-Diagnose rechtlich nicht haltbar ist, lohnt es sich, im Falle einer Ablehnung nachzufragen und eventuell juristische Schritte einzuleiten.
- Sie haben die Pflicht, die MS-Diagnose dem Versicherungsunternehmen zu melden.
- Die Verletzung der vorvertraglichen Anzeigepflicht kann den Versicherungsschutz gefährden.
- Bei einer Prämienerhöhung infolge der MS-Diagnose steht Ihnen eine Begründung der Versicherung zu.
- Eine automatische Ablehnung auf Basis der MS-Diagnose ist rechtlich nicht zulässig.
Die Auseinandersetzung mit Ihrer Versicherung erfordert daher Sorgfalt und Achtsamkeit. Es empfiehlt sich, im Zweifel immer professionelle Beratung in Anspruch zu nehmen, um Ihre Rechte vollumfänglich zu wahren und sich bestmöglich abzusichern.
Optionen der Unfallversicherung bei MS
Wenn Sie oder ein Angehöriger von Multipler Sklerose betroffen sind, stellt der Schutz durch eine Unfallversicherung eine wichtige Komponente zur Absicherung gegen die finanziellen Folgen der Krankheit dar. Eine solche Versicherung ist darauf ausgelegt, Krankheitsrisiken zu versichern und kann essentiell sein, um Unfallrisiken, die mit MS assoziiert sind, abzudecken.
Die Unfallversicherung bietet Schutz und leistet im Falle eines Unfalls, der zu einer dauerhaften Beeinträchtigung führt. Insbesondere kann sie bei solchen Einschränkungen der Gesundheit und Leistungsfähigkeit greifen, die durch MS bedingt sein können. Dies beinhaltet Szenarien, in denen Patienten infolge von Unfällen einer funktionellen Invalidität von mindestens 50% oder anderen schweren Körperschäden gegenüberstehen.
| Leistungsart | Beschreibung | Beispiel |
|---|---|---|
| Invaliditätsgrad ab 50% | Leistung bei dauerhafter Invalidität durch Unfall | Monatliche Rente durch MultiProtect |
| Organschäden | Leistung bei schweren Schädigungen von Organen | Einmalzahlung oder Rente |
| Verlust von Grundfähigkeiten | Leistung bei Verlust essenzieller körperlicher oder geistiger Fähigkeiten | Unterstützung für Umbaumaßnahmen |
Es gibt jedoch Deckungseinschränkungen, die Sie beachten müssen. So besteht in der Regel kein Anspruch auf Leistungen bei Invalidität, die unter 50% liegt. Auch Ereignisse, die durch Alkohol- oder Drogenkonsum verursacht wurden, sind vom Versicherungsschutz ausgeschlossen. Es ist daher ratsam, sich detailliert über die Bedingungen des gewählten Tarifs zu informieren.
Noch ein weiterer Aspekt, der beachtet werden sollte, ist die globale Reichweite des Versicherungsschutzes. Einige Modelle, wie die MultiProtect-Versicherung, bieten weltweiten Schutz und zahlen im Versicherungsfall bis zum 67. Lebensjahr oder sogar lebenslang eine monatliche Rente. Dies kann gerade für MS-Patienten, bei denen die Krankheit oft vor dem 40. Lebensjahr festgestellt wird, eine wertvolle Absicherung bieten.
Die Auswahl der passenden Unfallversicherung bedarf einer gründlichen Überlegung Ihrer persönlichen Situation, des Krankheitsverlaufs und Ihrer Zukunftspläne. Zusammenfassend ist es entscheidend, dass Sie einen Tarif wählen, der die finanziellen Folgen abdecken kann, die durch MS bedingt sein könnten und damit einen weitreichenden Unfallversicherung Schutz bietet.
Die Rolle der Berufsunfähigkeitsversicherung für MS-Patienten
Durch die Diagnose „Multiple Sklerose“ verschiebt sich nicht selten die gesamte Lebensplanung. Insbesondere die eigene Arbeitskraft und -fähigkeit stehen dabei im Vordergrund. Die Berufsunfähigkeitsversicherung wird für Sie als Betroffener zu einem entscheidenden Faktor, um Versicherungsschutz zu erweitern und finanzielle Belastungen abzufedern, die sich aus der Krankheit ergeben können.
Unterschiede zwischen Unfall- und Berufsunfähigkeitsversicherung bei MS
Die Berufsunfähigkeitsversicherung und die Unfallversicherung sind beide dafür da, Sie finanziell zu schützen, allerdings auf unterschiedliche Weise. Während die Unfallversicherung primär bei Unfällen greift, ist die BU speziell dafür konzipiert, Sie im Falle einer Berufsunfähigkeit bei MS zu unterstützen, unabhängig davon, ob dieser Zustand durch einen Unfall ausgelöst wurde oder nicht.
Möglichkeiten der Berufsunfähigkeitsversicherung trotz MS
Die Absicherung aufgrund von Berufsunfähigkeit durch Multiple Sklerose ist durchaus möglich. Versicherer bieten hierfür Produkte mit vereinfachten Gesundheitsprüfungen an, die auch für MS-Patienten einen Zugang ermöglichen können. Dabei gilt: Je früher der Versicherungsschutz gesucht wird, desto besser stehen die Chancen, ihn auch zu erhalten.
Grenzen des Versicherungsschutzes und zusätzliche finanzielle Belastungen
Bedauerlicherweise deckt eine standardmäßige Berufsunfähigkeitsversicherung nicht alle Risiken ab, die mit MS verbunden sind. Wenn Sie also darüber nachdenken, Ihren Versicherungsschutz zu erweitern, sollten Sie in Erwägung ziehen, zusätzliche Policen abzuschließen, die speziell auf Ihre individuellen Bedürfnisse zugeschnitten sind. Hierbei spielen vor allem Aspekte wie Umbaumaßnahmen für ein behindertengerechtes Wohnen oder hohe Pflegekosten eine Rolle, die durch eine BU nicht abgedeckt werden.
- Überlegen Sie, welche zusätzlichen finanziellen Belastungen durch MS entstehen könnten.
- Prüfen Sie Versicherungen daraufhin, ob sie diese zusätzlichen Risiken auch abdecken.
- Lassen Sie sich umfassend beraten, um den für Sie optimalen Versicherungsschutz zu finden.
Im Endeffekt ist es Ihre Aufgabe, sich ein umfassendes Bild von dem Schutz zu machen, den die verschiedenen Versicherungsoptionen bieten. Die Berufsunfähigkeitsversicherung kann dabei einen Grundstein legen, doch umfassender Schutz sieht oft vor, dass Sie Ihre Police durch weitere Produkte ergänzen. Warten Sie nicht zu lange, und handeln Sie proaktiv, um finanzielle Belastungen bestmöglich abzufedern und sich und Ihre Familie abzusichern.
Dread Disease-Versicherung als Alternative bei Multiple Sklerose
Sie suchen nach einem umfassenderen Schutz bei MS? Dann könnte die Dread Disease-Versicherung eine attraktive Lösung für Sie darstellen. Diese spezielle Versicherungsform bietet den Vorteil, dass Sie unmittelbar nach der Diagnosestellung eine Einmalzahlung erhalten. Dieses finanzielle Polster steht Ihnen zur Verfügung, unabhängig davon, in welcher Phase sich Ihre Erkrankung befindet. Damit können Sie sich auf die Bewältigung der Krankheit konzentrieren, ohne sich Sorgen um finanzielle Engpässe machen zu müssen.
Ein großer Vorzug der Dread Disease-Versicherung ist die Abdeckung eines breiten Spektrums an ernsthaften Erkrankungen – weit über die Multiple Sklerose hinaus. Mit einer Absicherung gegenüber mehr als 50 verschiedenen schweren Krankheiten erhalten Sie weit mehr als nur einen spezialisierten Schutz: eine Art Komplettabsicherung für viele eventuelle gesundheitliche Wechselfälle. Selbst wenn Sie nicht berufsunfähig sind, tritt die Dread Disease-Versicherung in Kraft und bietet so einen umfassenderen Schutz bei MS.
Optimalerweise sollte die Dread Disease-Versicherung abgeschlossen werden, wenn Sie noch gesund sind, um von einem vollständigen Schutz zu profitieren. Doch keine Sorge: Manche Tarife sind so gestaltet, dass sie auch bei einer bereits bestehenden chronischen Erkrankung greifen. Berücksichtigen Sie bei der Wahl Ihrer Versicherung also, dass flexible Optionen bestehen, um sich auch nach einer MS-Diagnose absichern zu können. Somit ist es nie zu spät, für einen starken Partner an Ihrer Seite zu sorgen, der im Falle einer MS-Diagnose mit der notwendigen Einmalzahlung unterstützend einspringt.
In 2 Minuten zum passenden Angebot
FAQ
Was versteht man unter einer MS-Versicherung und warum ist sie wichtig?
Unter einer MS-Versicherung versteht man Versicherungsoptionen, die speziell für Menschen mit Multipler Sklerose konzipiert sind. Diese sind wichtig, weil sie eine finanzielle Absicherung bieten können, die auf das erhöhte Unfallrisiko durch Multiple Sklerose eingeht.
Wie viele Menschen sind in Deutschland von MS betroffen und welche finanziellen Lasten können entstehen?
In Deutschland erhalten jährlich etwa 15.000 Menschen die Erstdiagnose Multiple Sklerose, und eine geschätzte Viertelmillion ist bereits davon betroffen. MS kann zu schweren körperlichen Einschränkungen führen, die nicht nur hohe medizinische Kosten verursachen können, sondern auch Anpassungen im Wohnbereich erforderlich machen und zu Berufsunfähigkeit führen können.
Warum ist gerade für Menschen mit MS eine Unfallversicherung besonders zu empfehlen?
Da Menschen mit MS häufig einem erhöhten Unfallrisiko ausgesetzt sind und Unfälle weitere Invalidität verursachen können, kann eine Unfallversicherung einen wichtigen Beitrag zur finanziellen Absicherung leisten.
Welche Rolle spielt die vorvertragliche Anzeigepflicht bei der Versicherung von MS-Patienten?
Die vorvertragliche Anzeigepflicht verlangt von MS-Patienten, ihre Diagnose beim Abschluss einer Versicherung mitzuteilen. Verschweigen sie die Diagnose, kann der Versicherungsschutz gefährdet sein. Eine mitgeteilte MS-Diagnose kann zu einer Prämienerhöhung oder Leistungsminderung führen, wobei seit 2013 eine schriftliche Begründung vom Versicherer verlangt wird.
Wie definiert sich der Schutz einer Unfallversicherung für MS-Patienten und was sind die Deckungsgrenzen?
Eine Unfallversicherung deckt meist die funktionelle Invalidität ab, die multikausal oder durch Unfälle bedingt ist. Deckungsgrenzen treten auf, wenn der Invaliditätsgrad unterhalb von 50 % liegt oder Unfälle durch Eigenverschulden, wie beispielsweise Alkoholkonsum, verursacht wurden.
Inwiefern unterscheidet sich der Schutz einer Berufsunfähigkeitsversicherung von dem einer Unfallversicherung bei MS?
Die Berufsunfähigkeitsversicherung (BU) deckt Verdienstausfälle durch Berufsunfähigkeit ab, die aufgrund von MS entstehen können. Die Unfallversicherung dagegen schützt vor den finanziellen Folgen von Unfällen, welche die körperliche Leistungsfähigkeit beeinträchtigen. Die BU konzentriert sich also auf den Aspekt der Berufstätigkeit, während die Unfallversicherung breiter aufgestellt ist.
Gibt es für MS-Patienten besondere Berücksichtigungen bei der Berufsunfähigkeitsversicherung?
Es existieren Angebote für eine Berufsunfähigkeitsversicherung, die vereinfachte Gesundheitsprüfungen anbieten und somit eine Absicherung auch für MS-Patienten zugänglich machen können. Dennoch ist es ratsam, dass MS-Patienten die spezifischen Bedingungen und Leistungen genau prüfen, um den richtigen Versicherungsschutz zu finden.
Welche finanziellen Belastungen können trotz Unfall- und Berufsunfähigkeitsversicherung bestehen bleiben?
Abgesehen von der Abdeckung einer Berufsunfähigkeit können bei MS-Patienten weitere finanzielle Belastungen entstehen, wie beispielsweise Kosten für bauliche Anpassungen des Wohnraumes oder für teure Pflegeleistungen. Diese sind durch eine reine Unfall- oder BU-Versicherung häufig nicht abgedeckt.
Was ist eine Dread Disease-Versicherung und inwiefern kann sie MS-Patienten nutzen?
Die Dread Disease-Versicherung ist eine ergänzende Versicherungsoption, die eine Einmalzahlung bei der Erstdiagnose einer schweren Krankheit wie MS leistet. Sie bietet daher finanzielle Unterstützung, unabhängig davon, ob bereits Berufsunfähigkeit eingetreten ist oder nicht, und deckt auch eine Vielzahl anderer schwerer Krankheiten ab.
Alles rund um das Thema Unfallversicherung
Ohne Gesundheitsfragen
Expertentipps: Beste Unfallversicherung ohne Gesundheitsfragen
Artikel lesenKinder
Die beste Kinder-Unfallversicherung (2024)
Artikel lesenEigenbewegung
Eigenbewegung: Ein Muss in der Unfallversicherung (2024)
Artikel lesenVergleich
Unfallversicherung im Vergleich (2024)
Artikel lesenMotorradfahrer
Optimale Unfallversicherung für Motorradfahrer (2024)
Artikel lesenReiter
Die optimale Unfallversicherung für Reiter (2024)
Artikel lesenMitwirkungsanteil
Mitwirkungsanteil: So wichtig ist er in der Unfallversicherung (2024)
Artikel lesenBauhelfer
Bauhelfer Unfallversicherung – Ihr Schutz am Bau (2024)
Artikel lesenRentner
Unfallversicherung für Rentner – Absicherung im Alter
Artikel lesenMultiple Sklerose
Unfallversicherung bei Multiple Sklerose (MS) | Online-Rechner
Artikel lesenab 60 teurer
Warum ist die Unfallversicherung ab 60 teurer?
Artikel lesenAufgaben
Aufgaben der Unfallversicherung im Überblick
Artikel lesenAuszahlung
Auszahlung bei Invalidität: Unfallversicherung
Artikel lesenArbeitsunfall
Unfallversicherung bei Arbeitsunfall – Ihre Absicherung
Artikel lesenBandscheibenvorfall
Unfallversicherung bei Bandscheibenvorfall – Tipps
Artikel lesenBei Jagd
Beste Unfallversicherung bei Jagd – Sicherheit
Artikel lesenKnochenbruch
Unfallversicherung bei Knochenbruch – Optimaler Schutz
Artikel lesenMeniskusriss
Unfallversicherung bei Meniskusriss – Schutz & Leistungen
Artikel lesenOberschenkelhalsbruch
Oberschenkelhalsbruch: Unfallversicherungsschutz
Artikel lesenZehenbruch
Unfallversicherung bei Zehenbruch – Ihre Optionen
Artikel lesenCorona
Unfallversicherung bei Corona: Schutz in der Pandemie?
Artikel lesenDoppelte
Doppelte Unfallversicherung: Lohnt sich das?
Artikel lesenErklärung
Unfallversicherung Erklärung – Ihr Ratgeber
Artikel lesenBeamte
Beste Unfallversicherung für Beamte in Deutschland
Artikel lesenEhepartner
Unfallversicherung für Ehepartner – Sicherheit zu Zweit
Artikel lesenGeschäftsführer
Unfallversicherung für Geschäftsführer – Schutz & Vorteile
Artikel lesenHaushaltshilfe
Unfallversicherung für Haushaltshilfe – Schutz beim Arbeiten
Artikel lesenHund
Unfallversicherung für Hund – Optimaler Schutz
Artikel lesenLandwirtschaft
Unfallversicherung für Landwirtschaft – Schutz & Vorsorge
Artikel lesenMotorsport
Unfallversicherung für Motorsport: Optimaler Schutz
Artikel lesenSportvereine
Optimaler Unfallschutz für Sportvereine | Gruppenunfall
Artikel lesenGefahrengruppe A
Unfallversicherung Gefahrengruppe A – Schutz & Tipps
Artikel lesenGenesungsgeld
Genesungsgeld: Ihre Unfallversicherung Leistungen
Artikel lesenGliedertaxe
Gliedertaxe erklärt: Ihr Unfallversicherung-Guide
Artikel lesenAusland
Unfallversicherung im Ausland – Absicherung Tipps
Artikel lesenTodesfallleistung
Schutz durch Unfallversicherung im Todesfall
Artikel lesenKreuzbandriss
Unfallversicherung bei Kreuzbandriss – Deckung & Tipps
Artikel lesenLaufzeit
Unfallversicherung Laufzeit – Optimal wählen
Artikel lesenLeistenbruch
Unfallversicherung bei Leistenbruch: Deckung & Ansprüche
Artikel lesenMeldefrist
Meldefrist in der Unfallversicherung – Infos & Tipps
Artikel lesenPflegegrad 3
Unfallversicherung mit Pflegegrad 3: Schutz & Leistungen
Artikel lesenMit Rente
Unfallversicherung mit Rente – Absicherung für Sie
Artikel lesenNarbe im Gesicht
Unfallversicherung für Narbe im Gesicht – Ansprüche
Artikel lesenNervenschaden
Unfallversicherung bei Nervenschaden – Schutz
Artikel lesenNotwendig
Ist eine Unfallversicherung notwendig? – Faktencheck
Artikel lesenoder BU?
Unfall- oder Berufsunfähigkeitsversicherung?
Artikel lesenohne Progression
Unfallversicherung ohne Progression – Ihre Sicherheit
Artikel lesenOhne Wohnsitz in DE
Unfallversicherung ohne Wohnsitz in Deutschland
Artikel lesenOnline abschließen
Schnell & Sicher Unfallversicherung online abschließen
Artikel lesenBerechnen
Unfallversicherung Online Berechnen – Jetzt Prüfen!
Artikel lesenOsteoporose
Unfallversicherung Osteoporose – Schutz & Vorsorge
Artikel lesenPflicht
Ist Unfallversicherung in Deutschland Pflicht?
Artikel lesenPreis
Unfallversicherung Preis: Top Tarife Vergleichen
Artikel lesenQuetschung
Unfallversicherung bei Quetschung – Ihre Absicherung
Artikel lesenRippenbruch
Unfallversicherung bei Rippenbruch – Deckung & Leistungen
Artikel lesenRückkaufswert
Unfallversicherung Rückkaufswert – Ihr Leitfaden
Artikel lesenSelbstständige
Unfallversicherung für Selbständige – Optimaler Schutz
Artikel lesenSteuerlich Absetzbar
Unfallversicherung Steuerlich Absetzbar? Das gilt!
Artikel lesenTagegeld
Unfallversicherung Tagegeld – Optimaler Schutz
Artikel lesenTinnitus
Unfallversicherung bei Tinnitus: Invaliditätsgrad Klärung
Artikel lesenUmgeknickt
Unfallversicherung Umgeknickt – Ansprüche sichern
Artikel lesenWelche Summe
Unfallversicherung: Welche Summe ist ideal?
Artikel lesenZahn abgebrochen
Unfallversicherung Zahn Abgebrochen – Was nun?
Artikel lesenZeckenbiss
Schutz durch Unfallversicherung bei Zeckenbiss
Artikel lesenFinde die beste Unfallversicherung.
Expertenberatung, Exklusive Sonderkonzepte und die ausschließlich besten Anbieter auf dem Markt.
Angebot anfordern Vergleichsrechner
+ viele weitere Versicherungsanbieter