Die optimale Unfallversicherung für Reiter
Sind Sie ausreichend abgesichert, wenn beim Reiten ein Unfall passiert? Die Unfallversicherung für Reiter ist entscheidend, um nach einem Sturz finanziell abgesichert zu sein.

Inhaltsverzeichnis· 15 Kapitel
- Das Wichtigste auf einen Blick
- Warum eine Unfallversicherung für Reiter wichtig ist
- Bedingungsvergleich der Unfallversicherungen für Reiter
- Reiter-Unfallversicherung vs. Private Unfallversicherung
- Versicherungsschutz für Hobby- und Freizeitreiter
- Dein Experte für Unfallversicherung
- Berufliche Reiter: Zusätzlicher Schutz erforderlich
- Auswahl des richtigen Tarifs
- Pferdehalter und Reitbeteiligungen: Besondere Aspekte zu beachten
- Kombination mit weiteren Versicherungen
- Unfallrente und Invaliditätsleistung
- Antragstellung und Leistungsabwicklung
- Häufig gestellte Fragen
- Alles rund um das Thema Unfallversicherung
- Finde die beste Unfallversicherung.
Wir zeigen Ihnen, wie Sie die passende Versicherung finden, die sowohl den typischen Risiken des Reitsports begegnet als auch Ihren individuellen Bedürfnissen entspricht.
Tarife vergleichenDas Wichtigste auf einen Blick
- Eine speziell auf Reiter zugeschnittene Unfallversicherung ist wichtig, da Reiten ein vergleichsweise hohes Verletzungsrisiko birgt und im Ernstfall kostspielige medizinische Behandlungen oder Lebensumfeldanpassungen notwendig werden können.
- Reiterunfallversicherungen bieten im Vergleich zu allgemeinen privaten Unfallversicherungen spezifischen Schutz für Risiken im Reitsport und können in der Prämienhöhe variieren, sollten jedoch individuell an den Reiter und dessen Bedürfnisse angepasst sein.
- Zusätzlichen Schutz benötigen berufliche Reiter, die höheren Risiken ausgesetzt sind und daher mit höheren Versicherungsprämien rechnen sowie spezielle Versicherungen wie die Reitlehrer-Haftpflichtversicherung in Betracht ziehen müssen.
Warum eine Unfallversicherung für Reiter wichtig ist
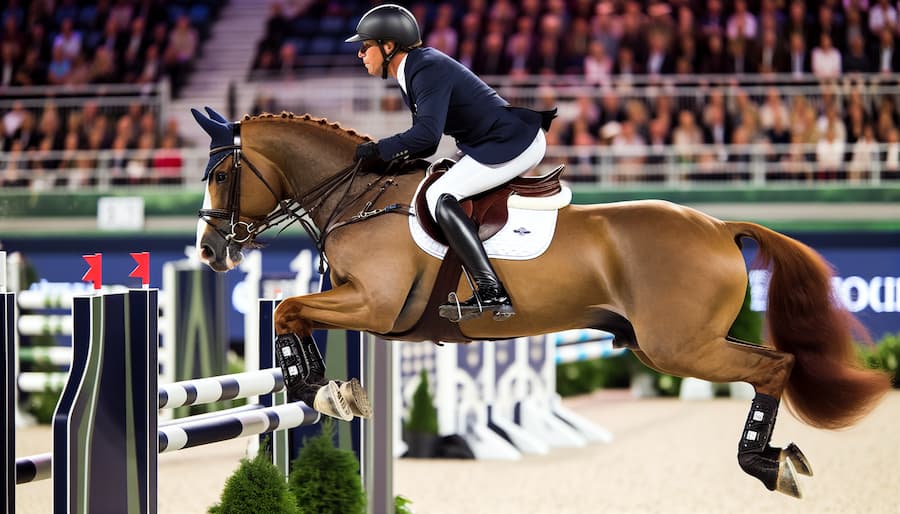
Beim Reiten und im Umgang mit Pferden besteht das potenzielle Risiko von Unfällen und Verletzungen, insbesondere wenn das Pferd mit dem Reiter fällt und über ihn rollt oder wenn das Pferd ausschlägt oder tritt. Tatsächlich zeigt die Statistik, dass der Reitsport das höchste Verletzungsrisiko im Vergleich zu anderen Sportarten birgt. Im Ernstfall, ohne eine angemessene Reiter-Unfallversicherung, können diese Unfälle erhebliche finanzielle Auswirkungen haben, da die Kosten für Krankenhausbehandlungen und andere direkte Unfallfolgen aus eigener Tasche zu tragen sind.
Es gibt zahlreiche Fallbeispiele, die verdeutlichen, dass Schmerzensgeldbeträge bei gängigen Verletzungen durch Reitunfälle sowie Kosten für Anpassungen des Lebensumfelds, wie beispielsweise den Umbau einer Wohnung oder den Erwerb eines angepassten Autos, entstehen können. Deshalb ist es wichtig, eine geeignete Unfallversicherung abzuschließen, die die Risiken des Reitsports berücksichtigt.
Bedingungsvergleich der Unfallversicherungen für Reiter
 | Baloise Gold |
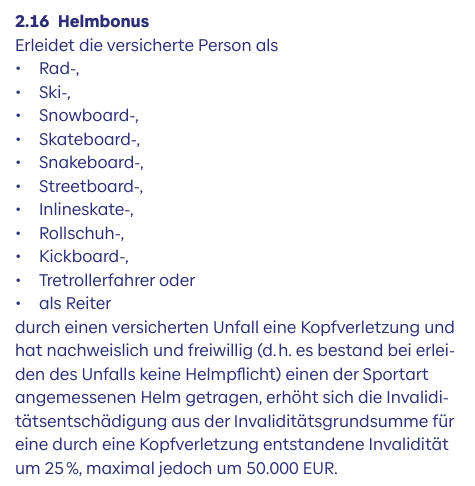
- Wenn bei Kopfverletzung keine Helmpflicht bestand, du aber trotzdem einen getragen hast, erhältst du eine 25 % höhere Invaliditätsleistung. (max. 50.000 €)
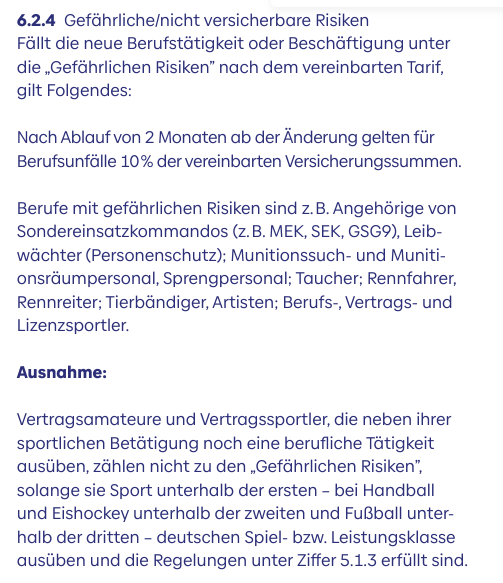
- Vertragssportler die nebenbei noch eine berufliche Tätigkeit ausüben zählen nicht zu den „Gefährlichen Risiken“ wenn Sie unterhalb der ersten Leistungsklasse sind.
- Hauptberufliche Rennreiter sind nicht mit versichert
 | VHV Exklusiv |
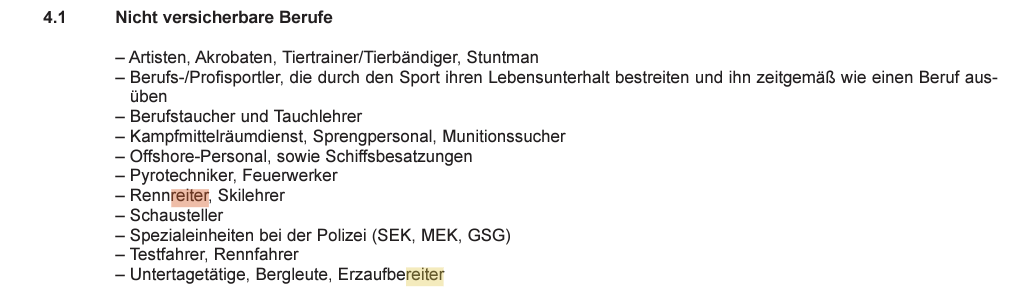
- Hobbyreiter sind versicherbar
- Rennreiter sind nicht versicherbar
 | Alteos Diamant |
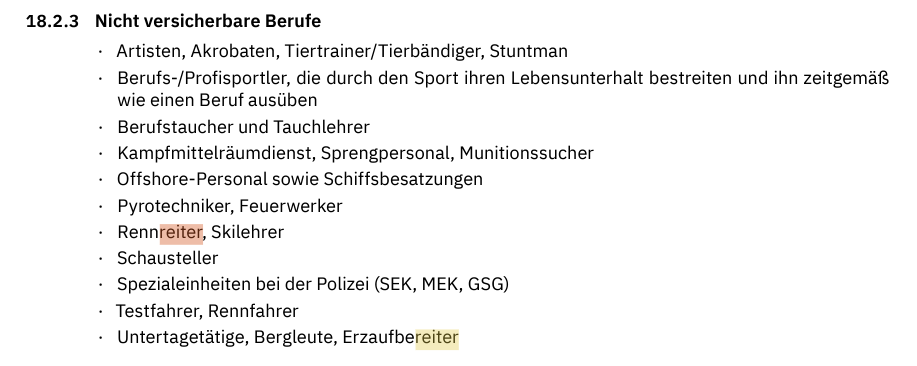
- Hobbyreiter sind versicherbar
- Rennreiter sind nicht versicherbar
Reiter-Unfallversicherung vs. Private Unfallversicherung
Die Reiterunfallversicherung ist genau genommen eine private Unfallversicherung, die speziell auf die Risiken des Reitsports zugeschnitten ist. Während eine private Unfallversicherung Unfälle im Alltag oder auf dem Weg zur Arbeit abdeckt, bietet die Reiter-Unfallversicherung spezifischen Schutz bei Aktivitäten wie Reiten, die als gefährliche Freizeitbeschäftigung gelten und nicht über die gesetzliche Unfallversicherung abgedeckt sind.
Die Kosten für eine Reiter-Unfallversicherung können je nach Anbieter und Leistungsumfang variieren und sind in der Regel speziell auf den Reitsport zugeschnitten. Es gibt Beitragsunterschiede zu einer normalen privaten Unfallversicherung, was bei der Auswahl berücksichtigt werden sollte.
Vorteile der Reiter-Unfallversicherung
Die Reiter-Unfallversicherung bietet spezielle Anpassungen an die Bedürfnisse von Reitern und erweiterte Leistungen für die spezifischen Risiken beim Reiten und im Umgang mit Pferden. Eine Reiter Unfall Versicherung gewährt den Reitern einen umfassenden Schutz im Falle eines Unfalls, einschließlich der Deckung von Personenschäden und medizinischen Kosten, die speziell beim Reiten und im Umgang mit Pferden entstehen.
Darüber hinaus werden Rettungs- und Bergungskosten sowie Invaliditätsleistungen angeboten. Die spezifischen Bedürfnisse von Reitern, die durch eine Reiter-Unfallversicherung abgedeckt werden, umfassen Schutz bei Unfällen während des Reitens, beim Umgang mit dem Pferd und bei Stallarbeiten, sowie Leistungen wie Invaliditäts- und Todesfallleistungen.
Versicherungsschutz für Hobby- und Freizeitreiter
Für Hobby- und Freizeitreiter ist es wichtig, eine Unfallversicherung zu haben, die den Schutz vor Verletzungen durch Unfälle vor, nach oder während des Reitens bietet. Eine solche Unfall Versicherung bietet finanziellen Schutz bei:
- Invalidität
- Unfallkosten
- Heilbehandlungen
- Todesfallleistungen.
Dabei müssen bestimmte Risiken berücksichtigt werden. Der Mensch stellt den größten Risikofaktor dar, und unvorhergesehenes Verhalten des Pferdes kann zu Unfällen führen, beispielsweise wenn das Pferd unerwartet zur Seite springt. Das Alter des Reiters kann den Umfang des Versicherungsschutzes in einer Reitunfallversicherung beeinflussen. Je nach Altersgruppe können Unterschiede in den Leistungen und Beiträgen auftreten.
Dein Experte für Unfallversicherung
- Digitale Vergleichsrechner für schnelle Auswahl: Nutzen Sie unsere einfachen Online-Tools, um schnell die beste Unfallversicherung zu finden.
- Transparente Informationen für kluge Entscheidungen: Wir bieten klare Einblicke, damit Sie die richtige Wahl treffen können.
- Engagierter Kundensupport für Fragen und Hilfe: Unser Team steht Ihnen jederzeit zur Verfügung, um Ihnen bei allen Anliegen zu helfen.
- Schnelle Online-Abwicklung für Zeitersparnis: Erledigen Sie alles bequem von zu Hause aus – sparen Sie Zeit und Aufwand.
- Vielfältige Angebote von Top-Versicherern: Entdecken Sie eine große Auswahl an hochwertigen Versicherungsoptionen von führenden Anbietern.
- Effiziente Schadensabwicklung: Im Fall eines Unfalls kümmern wir uns um eine schnelle und reibungslose Schadensregulierung, damit unsere Kunden sich auf das Wesentliche konzentrieren können.
So erreichst du uns
Wir beraten dich Montag bis Freitag von 8 bis 18 Uhr
Oder buche ein kostenloses Webmeeting
Meeting buchenBerufliche Reiter: Zusätzlicher Schutz erforderlich
Berufliche Reiter sind mit zusätzlichen Risiken konfrontiert, die sich aus höheren sportlichen Anforderungen ergeben, wie beispielsweise dem Reiten jüngerer Pferde und dem Überwinden höherer Hindernisse. Daher benötigen sie zusätzlichen Versicherungsschutz, da die Reiter-Unfallversicherung in der Regel nur für Freizeitreiter konzipiert ist.
Die Differenzierung der Versicherungsprämien für berufliche Reiter im Vergleich zu denen der Freizeitreiter ergibt sich aus den individuellen Risikofaktoren und dem erhöhten Unfallrisiko im Beruf, wodurch berufliche Reiter in der Regel mit höheren Versicherungsprämien und somit einem höheren Preis rechnen müssen.
Darüber hinaus müssen berufliche Reiter, die außerbetrieblich Reitunterricht geben oder Pferde bereiten, unter anderem eine eigene Reitlehrer-Haftpflichtversicherung abschließen.
Auswahl des richtigen Tarifs
Bei der Auswahl des richtigen Tarifs für eine Reiter-Unfallversicherung sollten Reiter verschiedene Anbieter vergleichen und auf individuelle Bedürfnisse und Risiken achten. Entscheidend bei der Auswahl des passenden Tarifs einer Reiter-Unfallversicherung sind:
- das Alter des Reiters
- die Reitweise
- die Reiterfahrung
- die gewünschte Versicherungssumme.
Die Tarife der verschiedenen Anbieter von Reiter-Unfallversicherungen können sich in Bezug auf die Kosten und Leistungen unterscheiden. Im Vergleich zur privaten Unfallversicherung sind die Tarife für Reiterunfallversicherungen bereits zu sehr günstigen Preisen abschließbar. Dabei sollten Reiter die individuellen Bedürfnisse und Risiken des Reitsports berücksichtigen.
Pferdehalter und Reitbeteiligungen: Besondere Aspekte zu beachten
Pferdehalter und Reitbeteiligungen sollten bei der Wahl einer Unfallversicherung besondere Aspekte wie Haftpflichtversicherung und Eigenschadendeckung berücksichtigen. Die Einbeziehung der Eigenschadendeckung ist nicht automatisch in der Pferdehaftpflichtversicherung enthalten. Es kann für Pferdehalter und Reitbeteiligungen ratsam sein, eine private Unfallversicherung abzuschließen, um sich gegen Unfälle abzusichern, die anderweitig nicht abgedeckt wären.
Im Rahmen von Reitbeteiligungen können Schäden, die dem Reiter selbst entstehen, nicht immer durch die Haftpflichtversicherung abgedeckt werden. Daher ist eine Reiterunfallversicherung von Bedeutung, da sie Unfälle beim Reiten, bei der Stallarbeit und im Umgang mit dem Pferd abdeckt und somit zusätzlichen Schutz bietet.
Kombination mit weiteren Versicherungen
Eine Kombination von Reiter-Unfallversicherung mit weiteren Versicherungen, wie z.B. Haftpflichtversicherung, kann sinnvoll sein, um umfassenden Schutz zu gewährleisten. Die Kombination einer Reiter-Unfallversicherung mit einer Haftpflichtversicherung resultiert in der Leistung der Unfallversicherung im Versicherungsfall für alle mitversicherten Reiterinnen und Reiter.
Die potenziellen Einsparungen durch die Kombination verschiedener Reiterversicherungen könnten darin bestehen, dass Versicherungsunternehmen oft Rabatte oder günstigere Prämien anbieten, wenn mehrere Versicherungen gebündelt werden. Dadurch könnten Reiter möglicherweise von einem umfassenderen Versicherungsschutz profitieren und gleichzeitig Kosten sparen.
Unfallrente und Invaliditätsleistung
Die Unfallrente und Invaliditätsleistung sind wichtige Bestandteile einer Reiter-Unfallversicherung, um finanzielle Absicherung im Falle von dauerhaften gesundheitlichen Einschränkungen zu bieten. In einer Reiter-Unfallversicherung stellt die Unfallrente eine monatliche Zahlung dar, die von der Schwere der Invalidität abhängt, während die Invaliditätsleistung eine einmalige Kapitalzahlung ist.
Beide Leistungen werden unter der Voraussetzung eines bestimmten Invaliditätsgrades nach einem Unfall gewährt. Die Unfallrente wird auf individueller Basis festgelegt, während die Höhe der Invaliditätsleistung von verschiedenen Faktoren abhängt:
- der versicherten Grundsumme
- dem Invaliditätsgrad gemäß Gliedertaxe
- der Progression
- der vereinbarten Versicherungssumme
- dem Grad der Beeinträchtigung.
Die Dauer der Auszahlung hängt von verschiedenen Faktoren ab, wobei eine Unfallrente bei einer Erwerbsminderung von mindestens einem halben Jahr ausgezahlt wird. Die Unfallrente der privaten Unfallversicherung wird bezahlt, wenn eine dauerhafte Beeinträchtigung durch einen Unfall eintritt.
Antragstellung und Leistungsabwicklung
Bei der Antragstellung und Leistungsabwicklung einer Reiter-Unfallversicherung sollten Reiter auf transparente und kundenfreundliche Prozesse achten, um im Schadensfall bestmöglich unterstützt zu werden. Für den Abschluss einer Reiter-Unfallversicherung sind folgende Informationen erforderlich:
- persönliche Daten des Reiters
- Angaben zum Pferd
- Reitkenntnisse
- eventuelle Vorerkrankungen
Bei der Leistungsabwicklung einer Reiter-Unfallversicherung im Schadensfall ist es wichtig, folgende Schritte zu beachten:
- Den Vorfall unverzüglich der Versicherung melden und sämtliche relevanten Informationen bereitstellen.
- Ärztliche Unterlagen und Rechnungen sammeln und der Versicherung vorlegen.
- Die Versicherung prüft den Schadenfall und trifft eine Entscheidung bezüglich der Leistungszahlung.
In 2 Minuten zum passenden Angebot
Häufig gestellte Fragen
Wie viel kostet eine Reiterunfallversicherung?
Eine Reiterunfallversicherung kann je nach Tarif und Leistungen zwischen 4,28 Euro und 12,82 Euro monatlich kosten, aber bei pferd-versichert erhalten Sie diese bereits ab 10,31 Euro monatlich.
Welche Versicherung zahlt bei einem Reitunfall?
Bei einem Reitunfall zahlt die private Unfallversicherung, welche die Kosten für medizinische Versorgung, Bergung und Folgebehandlungen wie Reha oder Kuren übernimmt. Es ist wichtig, dass die Versicherungssumme hoch genug ist, um alle Unfallfolgen abzudecken.
Alles rund um das Thema Unfallversicherung
Ohne Gesundheitsfragen
Expertentipps: Beste Unfallversicherung ohne Gesundheitsfragen
Artikel lesenKinder
Die beste Kinder-Unfallversicherung (2024)
Artikel lesenEigenbewegung
Eigenbewegung: Ein Muss in der Unfallversicherung (2024)
Artikel lesenVergleich
Unfallversicherung im Vergleich (2024)
Artikel lesenMotorradfahrer
Optimale Unfallversicherung für Motorradfahrer (2024)
Artikel lesenReiter
Die optimale Unfallversicherung für Reiter (2024)
Artikel lesenMitwirkungsanteil
Mitwirkungsanteil: So wichtig ist er in der Unfallversicherung (2024)
Artikel lesenBauhelfer
Bauhelfer Unfallversicherung – Ihr Schutz am Bau (2024)
Artikel lesenRentner
Unfallversicherung für Rentner – Absicherung im Alter
Artikel lesenMultiple Sklerose
Unfallversicherung bei Multiple Sklerose (MS) | Online-Rechner
Artikel lesenab 60 teurer
Warum ist die Unfallversicherung ab 60 teurer?
Artikel lesenAufgaben
Aufgaben der Unfallversicherung im Überblick
Artikel lesenAuszahlung
Auszahlung bei Invalidität: Unfallversicherung
Artikel lesenArbeitsunfall
Unfallversicherung bei Arbeitsunfall – Ihre Absicherung
Artikel lesenBandscheibenvorfall
Unfallversicherung bei Bandscheibenvorfall – Tipps
Artikel lesenBei Jagd
Beste Unfallversicherung bei Jagd – Sicherheit
Artikel lesenKnochenbruch
Unfallversicherung bei Knochenbruch – Optimaler Schutz
Artikel lesenMeniskusriss
Unfallversicherung bei Meniskusriss – Schutz & Leistungen
Artikel lesenOberschenkelhalsbruch
Oberschenkelhalsbruch: Unfallversicherungsschutz
Artikel lesenZehenbruch
Unfallversicherung bei Zehenbruch – Ihre Optionen
Artikel lesenCorona
Unfallversicherung bei Corona: Schutz in der Pandemie?
Artikel lesenDoppelte
Doppelte Unfallversicherung: Lohnt sich das?
Artikel lesenErklärung
Unfallversicherung Erklärung – Ihr Ratgeber
Artikel lesenBeamte
Beste Unfallversicherung für Beamte in Deutschland
Artikel lesenEhepartner
Unfallversicherung für Ehepartner – Sicherheit zu Zweit
Artikel lesenGeschäftsführer
Unfallversicherung für Geschäftsführer – Schutz & Vorteile
Artikel lesenHaushaltshilfe
Unfallversicherung für Haushaltshilfe – Schutz beim Arbeiten
Artikel lesenHund
Unfallversicherung für Hund – Optimaler Schutz
Artikel lesenLandwirtschaft
Unfallversicherung für Landwirtschaft – Schutz & Vorsorge
Artikel lesenMotorsport
Unfallversicherung für Motorsport: Optimaler Schutz
Artikel lesenSportvereine
Optimaler Unfallschutz für Sportvereine | Gruppenunfall
Artikel lesenGefahrengruppe A
Unfallversicherung Gefahrengruppe A – Schutz & Tipps
Artikel lesenGenesungsgeld
Genesungsgeld: Ihre Unfallversicherung Leistungen
Artikel lesenGliedertaxe
Gliedertaxe erklärt: Ihr Unfallversicherung-Guide
Artikel lesenAusland
Unfallversicherung im Ausland – Absicherung Tipps
Artikel lesenTodesfallleistung
Schutz durch Unfallversicherung im Todesfall
Artikel lesenKreuzbandriss
Unfallversicherung bei Kreuzbandriss – Deckung & Tipps
Artikel lesenLaufzeit
Unfallversicherung Laufzeit – Optimal wählen
Artikel lesenLeistenbruch
Unfallversicherung bei Leistenbruch: Deckung & Ansprüche
Artikel lesenMeldefrist
Meldefrist in der Unfallversicherung – Infos & Tipps
Artikel lesenPflegegrad 3
Unfallversicherung mit Pflegegrad 3: Schutz & Leistungen
Artikel lesenMit Rente
Unfallversicherung mit Rente – Absicherung für Sie
Artikel lesenNarbe im Gesicht
Unfallversicherung für Narbe im Gesicht – Ansprüche
Artikel lesenNervenschaden
Unfallversicherung bei Nervenschaden – Schutz
Artikel lesenNotwendig
Ist eine Unfallversicherung notwendig? – Faktencheck
Artikel lesenoder BU?
Unfall- oder Berufsunfähigkeitsversicherung?
Artikel lesenohne Progression
Unfallversicherung ohne Progression – Ihre Sicherheit
Artikel lesenOhne Wohnsitz in DE
Unfallversicherung ohne Wohnsitz in Deutschland
Artikel lesenOnline abschließen
Schnell & Sicher Unfallversicherung online abschließen
Artikel lesenBerechnen
Unfallversicherung Online Berechnen – Jetzt Prüfen!
Artikel lesenOsteoporose
Unfallversicherung Osteoporose – Schutz & Vorsorge
Artikel lesenPflicht
Ist Unfallversicherung in Deutschland Pflicht?
Artikel lesenPreis
Unfallversicherung Preis: Top Tarife Vergleichen
Artikel lesenQuetschung
Unfallversicherung bei Quetschung – Ihre Absicherung
Artikel lesenRippenbruch
Unfallversicherung bei Rippenbruch – Deckung & Leistungen
Artikel lesenRückkaufswert
Unfallversicherung Rückkaufswert – Ihr Leitfaden
Artikel lesenSelbstständige
Unfallversicherung für Selbständige – Optimaler Schutz
Artikel lesenSteuerlich Absetzbar
Unfallversicherung Steuerlich Absetzbar? Das gilt!
Artikel lesenTagegeld
Unfallversicherung Tagegeld – Optimaler Schutz
Artikel lesenTinnitus
Unfallversicherung bei Tinnitus: Invaliditätsgrad Klärung
Artikel lesenUmgeknickt
Unfallversicherung Umgeknickt – Ansprüche sichern
Artikel lesenWelche Summe
Unfallversicherung: Welche Summe ist ideal?
Artikel lesenZahn abgebrochen
Unfallversicherung Zahn Abgebrochen – Was nun?
Artikel lesenZeckenbiss
Schutz durch Unfallversicherung bei Zeckenbiss
Artikel lesenFinde die beste Unfallversicherung.
Expertenberatung, Exklusive Sonderkonzepte und die ausschließlich besten Anbieter auf dem Markt.
Angebot anfordern Vergleichsrechner
+ viele weitere Versicherungsanbieter