
 ★★★★★
Gebäudeversicherung Reetdachhaus: Darauf kommt es an
Viele Standardtarife lehnen weiche Bedachung ab oder stufen sie höher ein. Hier erfährst du, worauf du bei Brandschutz, Blitzschutz, Versicherungssumme und Tarifwahl achten musst.
- Feuerrisiko bei Reetdach
- Erhöht
- Sturm im Versicherungssinne
- Windst. 8
- Unterversicherungskürzung
- § 75 VVG

Für wen dieser Artikel gilt
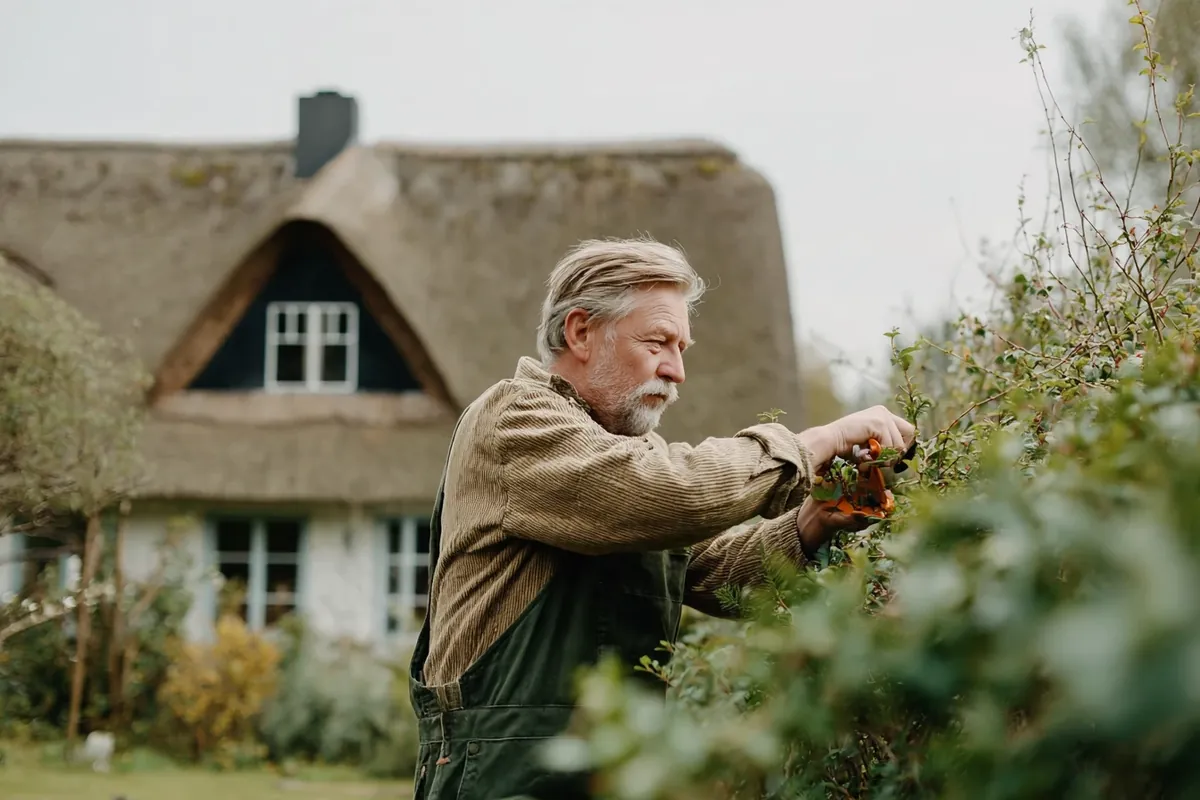
Dieser Artikel richtet sich an Eigentümer von Häusern mit Reetdach, die eine Wohngebäudeversicherung suchen oder ihren bestehenden Vertrag prüfen möchten. Er hilft dir, die typischen Fallstricke bei weicher Bedachung zu erkennen: von der Feuerrisiko-Einstufung über Brandschutzauflagen bis zur richtigen Versicherungssumme.
Wer ein Haus mit Ziegel- oder Betondach versichern möchte, findet in unserem Ratgeber zur Gebäudeversicherung oder Wohngebäudeversicherung die grundlegenden Informationen ohne die Besonderheiten der Reetbedachung.
Warum weiche Bedachung beim Feuer höher eingestuft wird
Versicherer unterscheiden bei der Dacheindeckung zwischen harter und weicher Bedachung. Harte Bedachung umfasst Ziegel, Beton, Schiefer oder Metall. Weiche Bedachung bezeichnet Eindeckungen aus brennbarem Naturmaterial wie Reet oder Stroh.
Reet kann durch Funkenflug, Blitzschlag oder Überhitzung an Schornsteinen entzündet werden. Ist das Dach erst einmal in Brand geraten, ist ein Löschangriff schwierig: Glutnester halten sich tief in der Reetschicht, ohne von außen sichtbar zu sein. Das Feuer kann sich unbemerkt ausbreiten, bevor es entdeckt wird.
Die Bedachungsart ist eine Pflichtangabe im Versicherungsantrag. Im Vergleichsrechner wählst du bei der Dacheindeckung die Option 'weich (z. B. Reet)'. Wer diese Angabe weglässt oder falsch macht, riskiert, dass der Versicherer im Schadenfall die Leistung kürzt oder verweigert, weil eine vorvertragliche Anzeigepflicht verletzt wurde.
Harte Bedachung vs. weiche Bedachung im Vergleich
| Kriterium | Für Reetdach: Spezialanbieter prüfenHarte BedachungZiegel, Beton, Schiefer, Metall | Weiche Bedachung (Reet)Reet, Stroh und ähnliche Naturmaterialien |
|---|---|---|
| Typische Materialien | Ziegel, Beton, Schiefer, Metall | Reet, Stroh, Naturmaterialien |
| Feuerrisiko-Einstufung | Standard, keine besondere Einstufung | Erhöht, wegen Brandgefahr und schwieriger Brandbekämpfung |
| Nachfragen des Versicherers | Keine besonderen Nachfragen | Blitzschutz, Schornsteinzustand, Abstände, Rauchmelder |
| Tarifauswahl | Breit, alle gängigen Tarife verfügbar | Eingeschränkt, Spezialanbieter oft sinnvoll |
Kurz gesagt: Weiche Bedachung schränkt die Tarifauswahl ein und erfordert mehr Sorgfalt bei Angaben und Brandschutz.
Welche Brandschutzmaßnahmen Versicherer erwarten
Die konkreten Anforderungen unterscheiden sich je nach Versicherer und Tarif und stehen in den jeweiligen Bedingungen oder Sicherheitsvorschriften. Typischerweise fragen Versicherer beim Reetdach nach: regelmäßiger Kehrung und geprüftem Funkenschutz am Schornsteinkopf, fachgerecht ausgeführter und geprüfter Elektroinstallation, Rauchmeldern (in allen Bundesländern gesetzlich vorgeschrieben), ausreichendem Abstand zu offenen Feuerstellen wie Grillplätzen oder Feuerschalen sowie einer Blitzschutzanlage.
Obliegenheiten sind Pflichten, die du als Versicherungsnehmer einhalten musst, damit der Versicherungsschutz erhalten bleibt. Verletzte Obliegenheiten und Sicherheitsvorschriften regelt § 28 VVG. Hältst du eine vertraglich vereinbarte Sicherheitsvorschrift nicht ein, kann der Versicherer die Leistung kürzen oder verweigern.
Nach § 81 VVG kann der Versicherer bei grober Fahrlässigkeit die Leistung nach dem Grad des Verschuldens kürzen. Viele Tarife verzichten auf diesen Einwand, was beim Reetdach besonders relevant ist, weil ein Moment der Unachtsamkeit schnell als grob fahrlässig eingestuft werden kann.
Wenn du nachträglich eine neue Feuerstelle oder einen Kamin einbaust, kann das eine Gefahrerhöhung im Sinne der §§ 23 ff. VVG darstellen. Solche Änderungen musst du dem Versicherer melden. Tust du das nicht und es kommt zu einem Schaden, kann der Versicherer die Leistung kürzen oder verweigern.
Blitzschutz und Sturm am Reetdach
Blitzschlag ist Teil der Feuerdeckung in der Wohngebäudeversicherung. Trifft ein Blitz das Reetdach direkt, kann das Dach sofort in Brand geraten. Deshalb fragen viele Versicherer beim Reetdach gezielt nach einer Blitzschutzanlage.
Eine Blitzschutzanlage leitet den Blitz über einen definierten Weg kontrolliert in den Boden ab, anstatt ihn unkontrolliert durch das Gebäude zu leiten. Ob eine solche Anlage Pflichtvoraussetzung für den Versicherungsschutz ist, hängt vom jeweiligen Tarif ab. Kläre das vor Abschluss, damit du im Schadenfall keine Überraschung erlebst.
Sturm im Sinne der Versicherungsbedingungen ist in der Regel Wind ab Windstärke 8. Sturm und Hagel gehören zum Grundschutz der Wohngebäudeversicherung. Beim Reetdach kann ein Sturm einzelne Reetbündel lösen oder ganze Flächen abdecken. Dringt Regen durch eine Öffnung ein, die der Sturm ins Dach gerissen hat, ist das nach den Musterbedingungen mitversichert. Prüfe trotzdem, wie dein Tarif das formuliert.
Ein gepflegtes Dach ist dabei nicht nur eine Frage der Optik. Lose Reetbündel oder schlecht befestigte Abschnitte können im Schadenfall als Obliegenheitsverletzung gewertet werden, wenn die Bedingungen eine ordnungsgemäße Instandhaltung vorschreiben. Regelmäßige Wartung durch einen Fachbetrieb schützt also nicht nur das Dach, sondern auch deinen Versicherungsschutz.
Versicherungssumme richtig festlegen
Die Wohngebäudeversicherung leistet in der Regel zum gleitenden Neuwert. Das bedeutet: Im Schadenfall wird so viel gezahlt, wie ein gleichwertiger Wiederaufbau zum aktuellen Preisniveau kostet. Wichtig dabei ist, dass der Teil der Entschädigung, der über dem Zeitwert liegt, nach den Musterbedingungen meist erst dann ausgezahlt wird, wenn du das Gebäude innerhalb von drei Jahren wiederherstellst.
Liegt deine Versicherungssumme zu niedrig, greift § 75 VVG: Der Versicherer zahlt dann nur noch im Verhältnis von Versicherungssumme zu tatsächlichem Versicherungswert.
Beim Reetdach kommt hinzu, dass die Eindeckung durch Fachbetriebe erneuert werden muss. Die Kosten für eine handwerkliche Neueindeckung mit Reet sind erfahrungsgemäß höher als bei Standarddächern. Das sollte in der Versicherungssumme realistisch abgebildet sein.
Was zum Gebäude zählt und damit in die Versicherungssumme einfließt: alle fest verbundenen Bestandteile. Individuell eingepasste Einbauküchen gehören zum Gebäude, serienmäßige Küchen dagegen meist zum Hausrat und sind über die Hausratversicherung abzusichern.
Wenn du beim Wechsel zu einem neuen Versicherer für kurze Zeit zwei Verträge parallel laufen hast, entsteht eine Mehrfachversicherung nach § 78 VVG. Achte darauf, den alten Vertrag rechtzeitig zu kündigen.
Konkretes Beispiel: Unterversicherung vermeiden
Die folgende Beispielrechnung zeigt, wie Unterversicherung nach § 75 VVG funktioniert. Es handelt sich um eine Veranschaulichung mit angenommenen Werten, keine Marktpreise oder Garantien.
Annahme: Dein Haus hat einen Versicherungswert von 400.000 Euro, du hast aber nur 300.000 Euro versichert. Bei einem Schaden von 100.000 Euro zahlt der Versicherer nur 75.000 Euro, also 75 Prozent. Die restlichen 25.000 Euro trägst du selbst.
Beim Reetdach ist die Lücke besonders heikel: Eine vollständige Neueindeckung durch einen spezialisierten Betrieb kostet mehr als eine Standarddachdeckung. Wer die Versicherungssumme zu knapp ansetzt, trägt im Brandfall einen erheblichen Teil der Kosten selbst. Frag beim Vergleich gezielt nach einem Unterversicherungsverzicht, sofern der Tarif das anbietet.
Elementarschutz und die geplante Pflicht
Die Wohngebäudeversicherung deckt im Grundschutz Feuer, Leitungswasser sowie Sturm und Hagel. Elementarschäden sind ein Zusatzbaustein und umfassen: Überschwemmung, Starkregen, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch.
Zum Stand November 2026 haben Bundesjustizministerium und Bundesfinanzministerium am 21.10.2026 Eckpunkte veröffentlicht, die vorsehen, dass Elementarschutz in neue Wohngebäudeverträge aufgenommen wird. Bestandsverträge sollen nach einem Jahr automatisch erweitert werden, mit der Möglichkeit zum Opt-out. Das sind Eckpunkte, kein Gesetz. Wie und wann eine gesetzliche Regelung kommt, ist noch offen.
Eine allgemeine gesetzliche Pflicht zur Wohngebäudeversicherung gibt es nicht. Banken verlangen sie in der Regel als Bedingung für eine Finanzierung.
Spezialversicherer finden und Tarife vergleichen
Nicht jeder Versicherer nimmt weiche Bedachung an. Es gibt Anbieter und Tarife, die auf Reetdächer spezialisiert sind und die besonderen Risiken kennen. Einen passenden Tarif über einen allgemeinen Standardrechner zu finden, ist deshalb oft nicht zielführend.
Beim Vergleich von Tarifen für die Reetdach-Versicherung lohnt es sich, auf folgende Punkte zu achten: Verzicht auf den Einwand grober Fahrlässigkeit (§ 81 VVG), klar formulierte Brandschutzauflagen, die du realistisch einhalten kannst, Sturmdeckung inklusive Folgeschäden durch eindringenden Regen, Elementarbaustein als Option oder Standard, Regelung zur Versicherungssumme und zum gleitenden Neuwert sowie Unterversicherungsverzicht, sofern angeboten.
Zum Wechsel: Bei Verträgen mit mehr als drei Jahren Laufzeit kannst du nach § 11 VVG zum Ende des dritten Jahres und danach jährlich mit drei Monaten Frist kündigen. Erhöht dein Versicherer den Beitrag, ohne die Leistung gleichwertig zu verbessern, hast du nach § 40 VVG das Recht, innerhalb eines Monats nach Zugang der Mitteilung in Textform zu kündigen. Das gilt nicht für die jährliche Beitragsanpassung nach dem vereinbarten Anpassungsfaktor. Nach einem Versicherungsfall können beide Seiten nach § 92 VVG innerhalb eines Monats nach Abschluss der Verhandlungen über die Entschädigung kündigen. Für alle Kündigungen reicht Textform aus, also zum Beispiel eine E-Mail.
Insurancy ist Versicherungsmakler und vergleicht Tarife vieler Versicherer, ohne an einen Anbieter gebunden zu sein. Jonas prüft deine Wohngebäudeversicherung kostenlos und findet Tarife, die zur Bedachungsart deines Hauses passen.
Häufige Fehler bei der Reetdach-Versicherung
Bedachungsart falsch angeben
Wer 'hart' statt 'weich' angibt, verletzt die vorvertragliche Anzeigepflicht. Der Versicherer kann die Leistung kürzen oder verweigern.
Zur GebäudeversicherungVersicherungssumme zu niedrig ansetzen
Nach § 75 VVG zahlt der Versicherer nur anteilig, wenn die Summe unter dem Versicherungswert liegt. Beim Reetdach sind Handwerkskosten höher als bei Standarddächern.
Zur GebäudeversicherungNachträglichen Kamineinbau nicht melden
Der Einbau einer neuen Feuerstelle kann eine Gefahrerhöhung nach §§ 23 ff. VVG darstellen. Nicht gemeldete Änderungen können den Versicherungsschutz gefährden.
Zur GebäudeversicherungAuf grobe Fahrlässigkeit nicht achten
Nach § 81 VVG kann der Versicherer bei grober Fahrlässigkeit kürzen. Viele Tarife verzichten darauf, beim Reetdach ist das besonders relevant.
Zur GebäudeversicherungElementarbaustein vergessen
Überschwemmung, Starkregen und Erdrutsch sind nicht im Grundschutz enthalten. Ohne Elementarschutz-Zusatz bleiben diese Risiken ungedeckt.
Zur GebäudeversicherungBlitzschutzauflagen nicht klären
Viele Versicherer fragen beim Reetdach nach einer Blitzschutzanlage. Ob sie Pflichtvoraussetzung ist, hängt vom Tarif ab. Ohne schriftliche Klärung droht Unsicherheit im Schadenfall.
Zur GebäudeversicherungHäufige Fragen zur Reetdach-Versicherung
Deine Frage ist nicht dabei?André und das Team helfen dir weiter.Kann ich ein Reetdachhaus ganz normal versichern?
Brauche ich für die Versicherung eine Blitzschutzanlage?
Was passiert, wenn ich nachträglich einen Kamin einbaue?
Was gilt beim Kauf eines Reetdachhauses?
Darf ich als Vermieter die Beiträge auf Mieter umlegen?
Kann ich kündigen, wenn der Beitrag steigt?
Wohngebäudeversicherung fürs Reetdachhaus kostenlos prüfen lassen
Jonas vergleicht Tarife vieler Versicherer, auch für Häuser mit weicher Bedachung. Du bekommst einen Überblick über geeignete Tarife, Brandschutzauflagen und die richtige Versicherungssumme, kostenlos und ohne Bindung.
Reetdachhaus versichern geht, aber nur mit korrekten Angaben, klaren Brandschutzauflagen und passender Versicherungssumme.
- Weiche Bedachung wird beim Feuerrisiko höher eingestuft, nicht jeder Tarif nimmt sie an.
- Brandschutzauflagen, Blitzschutz und Sturmdeckung müssen vor Abschluss schriftlich geklärt werden.
- Eine zu niedrige Versicherungssumme führt nach § 75 VVG zu anteiliger Kürzung im Schadenfall.
- Spezialanbieter und ein Verzicht auf den Einwand grober Fahrlässigkeit sind beim Reetdach besonders wichtig.
André DisselkampIn 2 Minuten zum passenden Angebot
Weitere Artikel
 Gebäudeversicherung ohne Wartezeit: Was wirklich möglich istAb wann die Wohngebäudeversicherung gilt, warum der Elementarbaustein oft eine Wartezeit hat und warum es keinen Schutz für bekannte Schäden gibt.Artikel lesen
 Gebäudeversicherung ohne Blitzableiter: Zahlt sie trotzdem?Ob ein fehlender Blitzableiter oder Rauchmelder deinen Schutz gefährdet, was beim Überspannungsschaden gilt und welche Auflagen es gibt.Artikel lesen
 Gebäudeversicherung bei feuchter Wand: Wer zahlt?Wann Feuchtigkeit und Schimmel versichert sind, warum Kondenswasser und aufsteigende Nässe meist nicht dazugehören und was beim Hausschwamm gilt.Artikel lesen