 ★★★★★
Unabhängiger Versicherungsberater: Aufgaben, Kosten und Unterschied zum Makler
Ein Versicherungsberater berät dich zu Versicherungen gegen ein Honorar, das nur du bezahlst. Von Versicherungsgesellschaften darf er kein Geld annehmen. Diese Seite erklärt, was er macht, was er kostet und wann ein Makler die passendere Wahl ist.
- GewO-Erlaubnis
- § 34d Abs. 2
- oft genannter Stundensatz
- 150 bis 200 €
- einzige Vergütungsquelle
- Honorar
Das Wichtigste in Kürze
- Honorar statt Provision. Ein Versicherungsberater wird ausschließlich von dir bezahlt, nicht von Versicherern. Provisionen oder Courtagen darf er nicht annehmen.
- Eigene Erlaubnis, eigener Status. Die Zulassung nach § 34d Abs. 2 GewO schließt die Makler-Erlaubnis aus. Beide Rollen können nicht gleichzeitig ausgeübt werden.
- Selten, aber auffindbar. In Deutschland sind nur einige hundert Versicherungsberater registriert. Den Status prüfst du im Vermittlerregister der DIHK.
- Makler ist oft die einfachere Wahl. Wer einen neuen Vertrag abschließen und danach betreut werden möchte, zahlt beim Makler kein Honorar. Die Courtage trägt der Versicherer.

Was ist ein Versicherungsberater?
Versicherungsberater ist ein eigener Beruf mit eigener Erlaubnis. Er ist in § 34d Abs. 2 der Gewerbeordnung geregelt. Die Erlaubnis erteilt die Industrie- und Handelskammer, und jeder Versicherungsberater steht mit diesem Status im Vermittlerregister.
Ein Versicherungsberater darf dich bei Abschluss, Änderung und Prüfung von Versicherungsverträgen beraten, auch rechtlich. Er darf dich gegenüber dem Versicherer außergerichtlich vertreten, zum Beispiel im Leistungsfall, und für dich einen Vertrag vermitteln oder abschließen.
Dabei gilt eine feste Regel: Er darf sich nur von dir bezahlen lassen. Zuwendungen von Versicherern, auch Provisionen für eine Vermittlung, darf er nicht annehmen. Deshalb gilt er als von der Versicherungswirtschaft ungebunden.
Versicherungsberater oder Versicherungsmakler?
Beide arbeiten in deinem Auftrag, werden aber unterschiedlich bezahlt. Das hat Folgen für Kosten und Anreize.
| Kriterium | Für neue Verträge empfohlenVersicherungsmaklerErlaubnis nach § 34d Abs. 1 GewO | VersicherungsberaterErlaubnis nach § 34d Abs. 2 GewO |
|---|---|---|
| Erlaubnis | § 34d Abs. 1 GewO | § 34d Abs. 2 GewO |
| Auftrag | Arbeitet in deinem Auftrag | Arbeitet in deinem Auftrag |
| Marktabdeckung | Viele Versicherer, marktbreiter Vergleich | Gesamter Markt, Nettotarife bevorzugt |
| Vergütung | Courtage vom Versicherer | Honorar nur von dir, keine Versicherervergütung |
| Kosten für dich | In der Regel keine direkten Kosten für dich | Honorar, oft 150 bis 200 Euro pro Stunde |
| Darf gleichzeitig das andere sein? | Nein, Erlaubnisse schließen sich aus (§ 34d Abs. 3 GewO) | Nein, Erlaubnisse schließen sich aus (§ 34d Abs. 3 GewO) |
Kurz gesagt: Der Makler passt zum Vertragsabschluss und zur laufenden Betreuung, der Berater zur Prüfung und zur Vertretung im Streitfall.
Was ein Versicherungsvertreter anders macht
Ein Versicherungsvertreter arbeitet im Auftrag einer oder mehrerer Versicherungsgesellschaften und bietet deren Tarife an. Er wird über Provisionen bezahlt. Für Fragen zu einem bestehenden Vertrag bei seiner Gesellschaft ist er oft ein guter Ansprechpartner, aber seine Auswahl beschränkt sich auf das Portfolio seiner Gesellschaft.
Was kostet ein Versicherungsberater?
Versicherungsberater rechnen meist nach Stunden ab oder vereinbaren ein festes Honorar für einen Auftrag, zum Beispiel für die Prüfung deiner Verträge. Viele liegen nach eigenen Angaben bei etwa 150 bis 200 Euro pro Stunde. Die Spanne ist groß, frag deshalb vor dem Auftrag nach einem Kostenrahmen.
Vermittelt dir ein Versicherungsberater einen Vertrag, sucht er bevorzugt Nettotarife ohne eingerechnete Provision. Gibt es für einen Tarif keine Nettovariante, muss der Versicherer die Provision zugunsten des Kunden verrechnen. Der Beitrag sinkt dadurch, das Honorar zahlst du trotzdem.
Beim Versicherungsmakler zahlst du in der Regel kein Honorar. Er erhält seine Courtage vom Versicherer, sie ist im Beitrag des Tarifs bereits enthalten.
 Versicherungsberater rechnen per Stunde oder Pauschale ab, Makler werden über die Courtage des Versicherers vergütet.
Wann lohnt sich ein Versicherungsberater?
Ein Versicherungsberater ist sinnvoll, wenn du eine Beratung möchtest, die nicht mit einem Vertragsabschluss verbunden ist. Typische Fälle sind die Prüfung bestehender Verträge, ein Tarifwechsel in der privaten Krankenversicherung nach § 204 VVG, ein Streit mit dem Versicherer oder besonders große Vermögen und gewerbliche Risiken.
Beim Tarifwechsel innerhalb deines PKV-Versicherers nach § 204 VVG zahlt der Versicherer meist keine Courtage. Hier rechnen viele Berater und auch manche Makler per Honorar ab. Ein Versicherungsberater darf dich außerdem außergerichtlich vertreten, etwa wenn eine Leistung abgelehnt wird.
Ein Versicherungsmakler ist meist die einfachere Wahl, wenn du einen neuen Vertrag abschließen und danach betreut werden willst. Die Beratung kostet dich dann kein Honorar, und der Makler kümmert sich auch später um Änderungen und Schadensfälle.
Wie finde ich einen Versicherungsberater?
Versicherungsberater sind selten. In Deutschland sind nur einige hundert im Vermittlerregister eingetragen. Den Status prüfst du im Register der DIHK unter vermittlerregister.info: Dort siehst du, ob jemand wirklich als Versicherungsberater nach § 34d Abs. 2 GewO zugelassen ist.
Der Bundesverband der Versicherungsberater (BVVB) führt ein Verzeichnis seiner Mitglieder. Einige Verbraucherzentralen bieten ebenfalls eine Beratung zu Versicherungen gegen ein Entgelt an.
Achte auf die genaue Bezeichnung: 'Honorarberater' ist kein geschützter Begriff. Entscheidend ist der Eintrag im Vermittlerregister.
Woran erkenne ich, ob jemand Berater oder Makler ist?
Jeder Vermittler und jeder Versicherungsberater muss dir beim ersten Kontakt eine Erstinformation geben. Darin steht, mit welcher Erlaubnis er arbeitet und unter welcher Registernummer er eingetragen ist. Mit dieser Nummer kannst du den Status im Vermittlerregister nachsehen.
Steht dort 'Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO', handelt es sich um einen Makler, der über Courtagen bezahlt wird. Steht dort 'Versicherungsberater mit Erlaubnis nach § 34d Abs. 2 GewO', arbeitet er ausschließlich gegen Honorar.
Versicherungsberater und Makler arbeiten beide in deinem Auftrag, unterscheiden sich aber grundlegend in der Vergütung und im Tätigkeitsfeld.Für wen ist welche Beratungsform die richtige?
Beratung durch einen Versicherungsmakler bei Insurancy
Insurancy ist Versicherungsmakler aus Berlin. Wir sind an keinen Versicherer gebunden, vergleichen Tarife vieler Anbieter und betreuen deine Verträge digital. Unsere Vergütung ist eine Courtage, die der Versicherer zahlt. Für dich ist die Beratung kostenlos. Unsere Erlaubnis und Registernummer findest du in der Erstinformation.
Wenn du einen neuen Vertrag suchst oder deine bestehenden Verträge von einem Makler betreuen lassen möchtest, kannst du einen Termin mit uns vereinbaren.
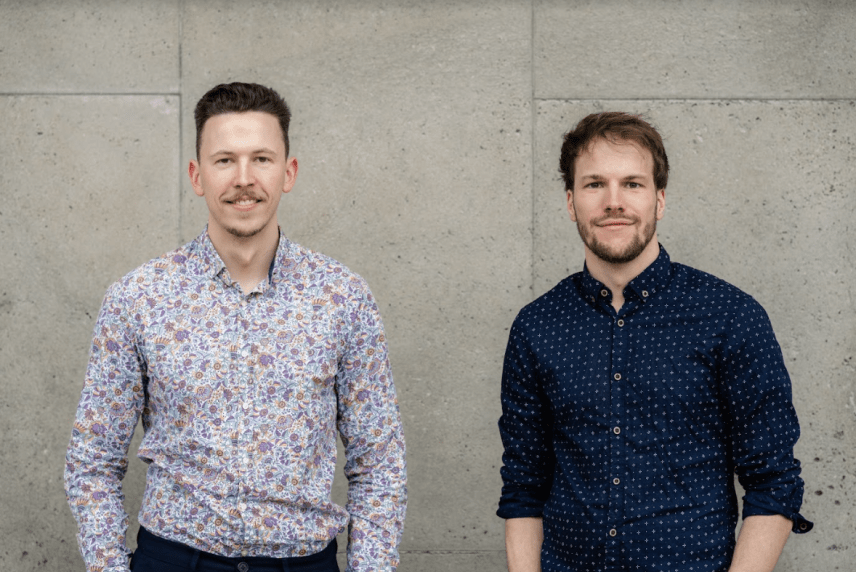 Das Team von Insurancy berät als Versicherungsmakler nach § 34d Abs. 1 GewO, anbieterübergreifend und ohne Honorar für dich.
Häufige Fragen zum Versicherungsberater
Deine Frage ist nicht dabei?André und das Team helfen dir weiter.Was ist ein unabhängiger Versicherungsberater?
Was kostet ein Versicherungsberater?
Ist ein Versicherungsmakler dasselbe wie ein Versicherungsberater?
Darf ein Versicherungsberater Verträge vermitteln?
Wo finde ich einen Versicherungsberater in meiner Nähe?
Ist Insurancy ein Versicherungsberater?
Warum sind Versicherungsberater so selten?
Woran erkenne ich, mit welcher Erlaubnis jemand arbeitet?
Du suchst einen Versicherungsmakler, der anbieterübergreifend vergleicht?
Insurancy berät dich als Versicherungsmakler nach § 34d Abs. 1 GewO, ohne Honorar für dich. Wir vergleichen Tarife vieler Anbieter und betreuen deine Verträge langfristig.
Quellen
- Deutsche Industrie- und Handelskammer (DIHK): Vermittlerregister der DIHK, Abruf 2025
Rechtliche Grundlagen nach Gewerbeordnung. Keine externen Studien oder Berichte im Draft genannt.